Smart Crédito ha irrumpido en el mercado español de los minicréditos con una promesa clara: dinero rápido, proceso 100 % online y sin las complicaciones burocráticas de la banca tradicional. Surgida en mayo de 2023 de la mano de Arena Finance Spain SL, esta fintech se ha posicionado como una opción para quienes necesitan liquidez inmediata para imprevistos puntuales. Pero, ¿es realmente fiable? ¿Merece la pena su TAE, una de las más altas del sector? ¿Qué la diferencia de Vivus, Wandoo o MoneyMan? En este análisis desglosamos las condiciones, requisitos, opiniones reales y alternativas para que decidas con criterio propio.
¿Qué es Smart Crédito?
Smart Crédito es un minicrédito online operado por Arena Finance Spain SL, una fintech española fundada en mayo de 2023 y registrada en la Asociación Española de Micropréstamos (AEMIP). Ofrece importes de entre 50 y 1.000 euros con plazos de devolución de 7 a 30 días, todo gestionado desde su web sin necesidad de acudir a ninguna oficina física.
- Empresa: Arena Finance Spain SL
- Año de lanzamiento: 2023
- Importe: 50 € – 1.000 €
- Plazo: 7 – 30 días
- TAE máxima: 9.089 %
- Miembro de: AEMIP (Asociación Española de Micropréstamos)
- Identificación: Manual con foto de DNI/NIE
Su propuesta de valor se centra en la simplicidad: un formulario breve, verificación de identidad con foto del DNI y respuesta en minutos. El proceso está diseñado para completarse íntegramente desde el móvil o el ordenador, sin llamadas telefónicas ni documentación en papel. Sin embargo, como veremos a lo largo de este análisis, hay matices importantes que conviene conocer antes de solicitar cualquier cantidad.
La empresa opera exclusivamente online, sin oficinas de atención presencial. La comunicación se canaliza a través de su plataforma web, correo electrónico y teléfono. Como con cualquier prestamista online, te recomendamos verificar siempre que estés en la página oficial antes de introducir tus datos personales. Comprueba que la URL sea smartcredito.es y que el certificado SSL esté activo.
El hecho de que Arena Finance Spain SL forme parte de AEMIP es un indicador positivo de compromiso con las buenas prácticas del sector. La AEMIP establece códigos de conducta para sus miembros, incluyendo transparencia en la comunicación de condiciones, protección de datos y mecanismos de reclamación.
Condiciones del Préstamo Smart Crédito
Los préstamos de Smart Crédito van de 50 € a 1.000 € con plazos de 7 a 30 días y una TAE que puede alcanzar el 9.089 %. Los clientes nuevos empiezan con un límite de 300 €, que se eleva progresivamente según el historial de pagos exitosos. A continuación desglosamos cada parámetro para que entiendas exactamente qué estás contratando.
| Parámetro | Mínimo | Máximo |
|---|---|---|
| Importe del préstamo | 50 € | 1.000 € |
| Primer préstamo | — | 300 € |
| Plazo de devolución | 7 días | 30 días |
| TAE | — | 9.089 % |
| Comisiones ocultas | No — todos los costes se muestran antes de confirmar | |
Importes disponibles
Los nuevos clientes pueden solicitar hasta 300 € en su primer préstamo. Si el historial de devolución es correcto, el límite sube gradualmente hasta los 1.000 €. Este sistema de «escalera de confianza» es habitual en el sector de los minicréditos online: la entidad recompensa la puntualidad con mayores límites. No obstante, algunos competidores como MoneyMan ofrecen hasta 800 € desde el primer préstamo, lo que pone en perspectiva el límite relativamente conservador de Smart Crédito. En la práctica, la mayoría de usuarios recurrentes reportan límites de entre 400 y 600 € tras varios préstamos exitosos.
Plazos de devolución
El plazo oscila entre 7 y 30 días. Es un rango estándar para minicréditos, aunque más limitado que el de algunos competidores que ofrecen hasta 60 o 90 días para clientes recurrentes. La clave está en elegir un plazo realista: si necesitas más tiempo para devolver, un plazo más corto implicará cuotas más altas y mayor riesgo de impago. Antes de confirmar, calcula si puedes devolver el importe total dentro del plazo elegido sin comprometer tus gastos esenciales del mes.
TAE y costes reales
La TAE de Smart Crédito es del 9.089,90 % para un préstamo de 100 € a 30 días. En la práctica, esto significa que solicitas 100 € y devuelves 145 €: 45 € en intereses. La TAE (Tasa Anual Equivalente) annualiza el coste del crédito, por lo que cifras tan elevadas son normales en productos de un mes. Lo importante no es la TAE en sí, sino el coste total en euros que pagarás.
Requisitos para Solicitar Smart Crédito
Para pedir Smart Crédito necesitas tener entre 18 y 80 años, DNI o NIE en vigor, cuenta bancaria española y no estar en ASNEF. A diferencia de otros prestamistas, no exige un nivel mínimo de ingresos ni un tipo de contrato específico, lo que amplía el perfil de usuarios elegibles.
DNI o NIE vigente (foto), teléfono móvil español, email, cuenta bancaria a tu nombre y un contacto de emergencia con número español.
Ni nóminas, ni avales, ni justificantes de ingresos, ni contratar otros productos. Aceptan autónomos, estudiantes, jubilados e incluso desempleados.
No acepta clientes en ASNEF ni en ningún fichero de morosos. Requisito estricto e innegociable. Consulta alternativas si estás en fichero.
La ausencia de requisitos de ingresos es una ventaja clara para personas con trabajos irregulares o ingresos variables. Sin embargo, también implica una mayor responsabilidad: la entidad no verifica que puedas devolver, así que depende exclusivamente de ti evaluar tu capacidad real de pago antes de solicitar.
Si estás en ASNEF y necesitas financiación, existen alternativas específicas que sí aceptan ficheros negativos. Consulta nuestra guía de préstamos con ASNEF para opciones adaptadas a esa situación. También puedes explorar las alternativas a los microcréditos si necesitas importes mayores o plazos más largos que los que ofrece este tipo de producto.
Proceso de Solicitud Paso a Paso
Pedir un préstamo en Smart Crédito es 100 % online: eliges importe, rellenas datos, subes foto del DNI y recibes respuesta en minutos. No hay papeleo físico, ni llamadas telefónicas obligatorias, ni desplazamientos. El proceso completo puede realizarse en menos de 10 minutos desde cualquier dispositivo con conexión a internet.
- Paso 1 — Seleccionar importe y plazo: En la página principal de Smart Crédito, utiliza el simulador para elegir cuánto necesitas (entre 50 y 1.000 €) y en cuántos días lo devuelves (entre 7 y 30). El sistema te muestra automáticamente los intereses y el total a devolver antes de que continúes con el siguiente paso. Esta transparencia es importante: sabes exactamente cuánto pagarás antes de comprometerte.
- Paso 2 — Completar formulario y verificar identidad: Rellena tus datos personales (nombre, dirección, situación laboral), datos bancarios y contacto de emergencia. A continuación, sube una foto de tu DNI o NIE. Este es el punto donde Smart Crédito se diferencia: no necesitas conectar tu banca online a través de servicios como Unnax o Kontomatik. La verificación es manual, lo que permite el uso de neobancos como Revolut o bunq.
- Paso 3 — Confirmación y desembolso: Revisa el resumen completo de tu préstamo (importe, plazo, intereses, total a devolver), confirma la solicitud y espera la evaluación automática. Si todo es correcto y se aprueba, Smart Crédito realiza la transferencia a tu cuenta bancaria — normalmente en el mismo día o el siguiente día hábil.
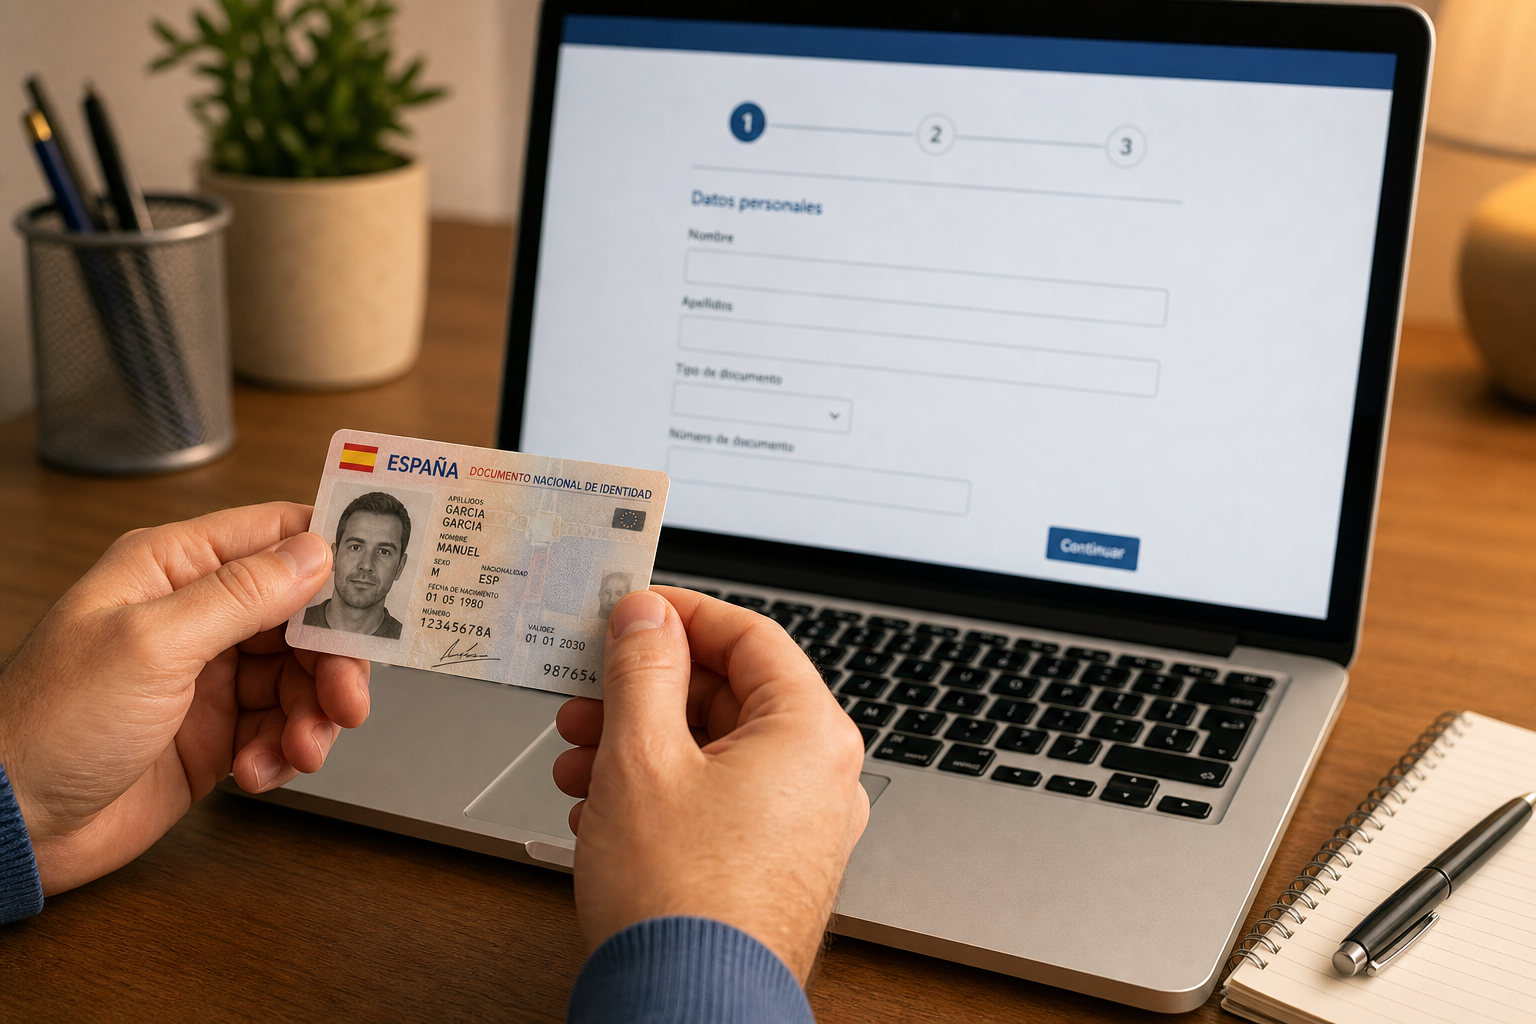
Un detalle importante: la solicitud puede realizarse 24/7, pero los desembolsos se procesan en horario bancario. Si aprueban tu préstamo un sábado por la noche, es probable que el dinero llegue el lunes por la mañana. Los días festivos también pueden retrasar el desembolso.
Otro aspecto relevante es la seguridad del proceso. Smart Crédito utiliza cifrado SSL para proteger la transmisión de tus datos personales y bancarios. Aun así, nunca compartas tus credenciales bancarias con la entidad ni con terceros. La verificación manual con foto del DNI es suficiente para completar el proceso sin entregar datos de acceso a tu cuenta.
La Gran Ventaja: Identificación Sin Banca Online
La mayoría de los minicréditos online en España exigen que verifiques tu identidad accediendo a tu banca digital mediante servicios como Unnax o Kontomatik. Estos servicios necesitan acceder a tu cuenta para confirmar que eres titular y que la cuenta existe. El problema: muchos neobancos como Revolut, bunq o N26 todavía no son compatibles con estos sistemas de verificación automatizada.
Smart Crédito resuelve esta barrera con su sistema de identificación manual: simplemente subes una foto de tu DNI o NIE y el equipo de la entidad verifica tu identidad de forma manual, sin acceder a tu cuenta bancaria. Esto amplía considerablemente el grupo de personas que pueden solicitar el préstamo, especialmente los millones de españoles que usan neobancos como cuenta principal.
Esta ventaja competitiva es especialmente relevante para trabajadores jóvenes, nómadas digitales y personas que han migrado a banca digital alternativa. Si tu banco tradicional no te resulta práctico y prefieres Revolut o similar, Smart Crédito te permite acceder a un minicrédito sin cambiar de banco.
Smart Crédito TAE: ¿Cuánto Cuesta Realmente?
La TAE de Smart Crédito alcanza el 9.089 % para un préstamo de 100 € a 30 días, lo que supone pagar 45 € de intereses. Es una cifra que asusta si la comparas con una hipoteca (alrededor del 4 % TAE) o un préstamo personal (8-15 % TAE), pero el contexto importa y mucho.
| Concepto | Valor |
|---|---|
| Importe solicitado | 100 € |
| Plazo | 30 días |
| Importe total a devolver | 145 € |
| Intereses | 45 € |
| TAE | 9.089 % |
| Interés moratorio | 1,5 % diario sobre capital pendiente |
En comparación, otros minicréditos como Vivus ofrecen el primer préstamo sin intereses (TAE 0 %), y Wandoo aplica TAEs más moderadas. Si puedes elegir y es tu primer minicrédito, conviene aprovechar las ofertas de primer préstamo gratis antes de aceptar las condiciones de Smart Crédito.
Un apunte sobre el interés moratorio: si te retrasas en el pago, Smart Crédito aplica un 1,5 % diario sobre el capital pendiente. Para un préstamo de 200 € con 10 días de retraso, eso son 30 € adicionales. Es una tasa de demora elevada incluso para el sector, así que conviene evitar el impago a toda costa. Si prevés problemas para devolver a tiempo, contacta con la entidad antes de la fecha de vencimiento para negociar un aplazamiento.
En cuanto a la devolución anticipada, la ley española establece que la compensación por reembolso anticipado nunca podrá superar lo que habrías pagado en intereses de forma habitual. Es decir, si devuelves antes del plazo de 30 días, pagas proporcionalmente menos intereses. Este es un derecho legal que ninguna entidad puede restringir.
Ventajas e Inconvenientes de Smart Crédito
Lo mejor de Smart Crédito es su identificación manual y rapidez; lo peor, su TAE elevada y el límite de 400 € para clientes nuevos. Aquí tienes el resumen visual para una decisión rápida:
- Identificación manual con foto de DNI/NIE — compatible con neobancos como Revolut y bunq
- Proceso 100 % online, rápido y sin papeleo físico
- Aceptan perfiles variados: autónomos, estudiantes, jubilados, desempleados
- Desembolso rápido (mismo día o siguiente día hábil)
- Sin justificar el motivo del préstamo
- Sin aval ni garantías adicionales
- Solicitud disponible 24/7
- TAE de las más altas del sector (9.089 %) — incluso para minicréditos
- Importe máximo limitado a 300 € para nuevos clientes (400 € según fuentes)
- No acepta ASNEF ni ningún fichero de morosos
- Plazo máximo de solo 30 días — sin opción de ampliación inicial
- Empresa relativamente nueva (desde 2023) — historial limitado
- No ofrece promoción de primer préstamo sin intereses
- Opiniones de usuarios escasas y de credibilidad cuestionable
Opiniones Reales de Usuarios
Las opiniones de Smart Crédito son mixtas: Trustpilot muestra un 2,7/5 con pocas reseñas, mientras que Google tiene un 4,5/5 con más de 340 valoraciones de credibilidad cuestionable. Analicemos cada fuente con detalle para entender qué reflejan realmente estas cifras.
| Plataforma | Reseñas | Nota media | Credibilidad |
|---|---|---|---|
| Trustpilot | 6 | 2,7 / 5 | Datos insuficientes para conclusiones |
| Google Business | 340+ | 4,5 / 5 | Cuestionable — concentración sospechosa ene-feb 2025 |
En Trustpilot, las críticas se centran principalmente en los métodos de cobro de la entidad. Con solo 6 reseñas, es prácticamente imposible sacar conclusiones estadísticamente relevantes. Una muestra tan pequeña puede estar sesgada por experiencias individuales extremas, positivas o negativas.
En Google Business, la situación es más compleja. La valoración de 4,5 sobre 5 con más de 340 reseñas parece alentadora a primera vista. Sin embargo, un análisis detallado revela una gran concentración de valoraciones de 5/5 en un periodo muy breve, específicamente entre finales de enero y principios de febrero de 2025. Este patrón —muchas reseñas perfectas en pocos días— es un indicador frecuente de reseñas incentivadas o falsas. No es una prueba definitiva, pero sí una señal de alerta que conviene tener en cuenta.
Nuestra recomendación: no te fíes exclusivamente de las valoraciones online cuando son tan escasas o muestran patrones sospechosos. Contrastar con fuentes independientes, foros de consumidores y organismos como la AEMIP te dará una imagen más fiable de la experiencia real.
¿Es Smart Crédito Fiable? Nuestro Veredicto
Que una empresa sea legal no significa que ofrezca las mejores condiciones del mercado. Smart Crédito opera dentro del marco regulatorio, publica toda la información requerida en su web (términos y condiciones, política de privacidad, aviso legal y datos de contacto) y pertenece a la AEMIP, lo que garantiza ciertos estándares de calidad y transparencia.
Pero su TAE supera con creces la de competidores similares, y la escasez de reseñas independientes dificulta evaluar la experiencia real del cliente más allá de los datos oficiales. En un mercado tan competitivo como el de los minicréditos en España, donde la mayoría de entidades ofrecen primer préstamo gratis, que Smart Crédito no tenga esta promoción es una desventaja significativa.
Si necesitas un minicrédito urgente y tu banco es un neobanco incompatible con los sistemas de verificación habituales, Smart Crédito puede ser tu mejor opción por su identificación manual. Si tienes acceso a banca tradicional o puedes esperar, hay alternativas más baratas y con mejor relación calidad-precio.
Smart Crédito vs Competencia: Alternativas Mejores
Si buscas alternativas a Smart Crédito, Vivus ofrece primer préstamo gratis hasta 300 €, Wandoo tiene condiciones similares y MoneyMan permite importes mayores. El mercado español de minicréditos es amplio, y la competencia es feroz. Aquí comparamos las opciones más relevantes según tu situación.
Hasta 300 € sin intereses para nuevos clientes (TAE 0 %). La mejor opción si es tu primer minicrédito y no quieres pagar intereses. Consulta nuestra guía de mejores microcréditos para ver el ranking completo actualizado.
Minicrédito rápido con primer préstamo también sin intereses. Proceso ágil y condiciones competitivas. Ideal si quieres dinero rápido sin pagar intereses de ningún tipo.
Importes superiores (hasta 800 €) y plazos más largos que Smart Crédito. Mejor opción si necesitas más de 400 €. Si quieres saber cómo comparar microcréditos de forma sistemática, te explicamos el método paso a paso.
Si estás en ASNEF, Cash Converters acepta solicitudes con ficheros negativos, algo que Smart Crédito no permite. Y si prefieres explorar opciones completamente fuera del mundo de los minicréditos —como préstamos personales bancarios, líneas de crédito o avances de nómina—, consulta nuestras alternativas a los microcréditos para un análisis completo.
Cómo Devolver tu Préstamo Smart Crédito
Puedes devolver tu préstamo de Smart Crédito por transferencia bancaria, tarjeta o ingreso en cajero de Caja Rural. La entidad ofrece varios canales para facilitar el pago y que elijas el que te resulte más cómodo.
- Transferencia bancaria: Desde tu área de cliente en la web de Smart Crédito, realiza la transferencia indicando el número de préstamo como concepto. Asegúrate de que los datos bancarios de destino sean correctos para evitar retrasos en la acreditación del pago.
- Tarjeta de débito o crédito: Pago directo desde el panel de cliente. Es el método más rápido, ya que la acreditación es inmediata. Puedes usar cualquier tarjeta española a tu nombre.
- Cajero de Caja Rural: Pago en efectivo en cualquier cajero de la red Caja Rural. Útil si prefieres pagar en efectivo o no tienes acceso a banca online en ese momento.
Si no puedes devolver a tiempo, contacta con Smart Crédito lo antes posible. Puedes solicitar un aplazamiento de 30 días adicionales, aunque esto tendrá un coste adicional. La compensación por reembolso anticipado nunca superará los intereses que habrías pagado según el contrato original, conforme a la legislación española.
Contacto y Atención al Cliente
Smart Crédito atiende por teléfono (919 467 100), email ([email protected]) y chat online de lunes a sábado. La entidad dispone de múltiples canales para resolver dudas antes, durante y después del proceso de solicitud.
| Canal | Detalle | Horario |
|---|---|---|
| Teléfono | 919 467 100 | L-S: 8:00-20:00 · D: 8:00-15:00 |
| [email protected] | Respuesta en 24-48h | |
| Chat online | Disponible en la web | Horario comercial |
| Dirección postal | Apdo. Correos 124, Oficina Correos Explanada de la Estación S/N, 29002 Málaga | — |
El horario de atención es amplio, especialmente si lo comparamos con entidades que solo atienden en horario de oficina. La disponibilidad los sábados y domingos por la mañana es un punto a favor para quienes necesitan resolver dudas fuera del horario laboral habitual.
Si tienes una reclamación formal, el proceso es el siguiente: primero contacta con el servicio de atención al cliente de Smart Crédito. Si la respuesta no te satisface, puedes elevar la reclamación al Servicio de Atención al Cliente de Arena Finance Spain SL. En última instancia, puedes acudir al Banco de España o a los organismos de consumo de tu comunidad autónoma.
Preguntas Frecuentes sobre Smart Crédito
¿Cuánto dinero puedo pedir con Smart Crédito?
Puedes solicitar entre 50 y 1.000 euros. Los nuevos clientes empiezan con un máximo de 300 €, que se incrementa conforme devuelves correctamente préstamos anteriores. El plazo máximo de devolución es de 30 días naturales.
¿Smart Crédito acepta ASNEF?
No. Smart Crédito no acepta solicitudes de personas registradas en ASNEF ni en ningún otro fichero de morosos como RAI o Badexcug. Si estás en ASNEF y necesitas un préstamo, consulta nuestra guía de préstamos con ASNEF para encontrar prestamistas que sí aceptan ficheros negativos.
¿Es fiable Smart Crédito?
Smart Crédito es una entidad legítima registrada en AEMIP y operada por Arena Finance Spain SL. Cumple la normativa española de protección de datos y transparencia financiera. Sin embargo, su TAE es de las más altas del sector y las opiniones verificadas de usuarios son escasas. Nuestra valoración: 3,7/5.
¿Cuánto tarda Smart Crédito en pagar el préstamo?
Si tu solicitud es aprobada, la transferencia se realiza normalmente en el mismo día o el siguiente día hábil. El tiempo exacto depende de tu banco y de la hora a la que se procese la solicitud. Las solicitudes aprobadas después de las 17:00 suelen procesarse al día siguiente.
¿Qué pasa si no puedo devolver el préstamo a tiempo?
Contacta con Smart Crédito lo antes posible para evitar recargos. Puedes solicitar un aplazamiento de 30 días. Si no comunicas el impago, se aplicarán intereses de demora del 1,5 % diario sobre el capital pendiente y podrías ser incluido en ficheros de morosos como ASNEF, lo que dificultará obtener financiación en el futuro.
¿Smart Crédito ofrece primer préstamo gratis?
A diferencia de Vivus o Wandoo, Smart Crédito no ofrece habitualmente la promoción de primer préstamo sin intereses (TAE 0 %). Consulta su web antes de solicitar, ya que las promociones pueden variar puntualmente. Si el primer préstamo gratis es prioritario para ti, Vivus sigue siendo la referencia del mercado.
Nota de Préstamo Responsable
En resumen, Smart Crédito cumple su función como minicrédito rápido para imprevistos puntuales, pero su TAE elevada y la ausencia de primer préstamo gratis lo sitúan por detrás de alternativas más competitivas. Si tu situación requiere liquidez inmediata y tu banco es un neobanco, puede ser tu opción. Si no, compara antes de aceptar.

Préstamo Responsable
No pidas más de lo que puedes devolver.
Compara la TAE (no solo el TIN), revisa los plazos y lee la letra pequeña antes de aceptar cualquier microcrédito.