Las tarjetas prepago sin comisiones se han convertido en una de las herramientas financieras más utilizadas por quienes buscan controlar sus gastos, comprar online con seguridad o gestionar un presupuesto sin vincularse a un banco tradicional. A diferencia de las tarjetas de débito o crédito, las tarjetas prepago —también llamadas tarjetas monedero— funcionan con un saldo que tú recargas previamente, lo que elimina el riesgo de endeudamiento y las sorpresas en la cuenta.
En esta guía comparamos las mejores opciones disponibles en España durante 2026, explicamos cómo funcionan, qué ventajas ofrecen y qué aspectos debes valorar antes de solicitar una. Si buscas una tarjeta prepago completa con toda la información, también puedes consultar nuestra guía específica.
Qué es una tarjeta prepago sin comisiones
Una tarjeta prepago es una tarjeta física o virtual que necesitas recargar con un importe determinado antes de poder usarla. No está vinculada directamente a tu cuenta bancaria ni funciona como línea de crédito: solo puedes gastar el saldo que hayas ingresado previamente. Cuando hablamos de una tarjeta prepago sin comisiones, nos referimos a aquellas que no cobran gastos de emisión ni de mantenimiento, por lo que el coste de tenerla es cero siempre que no realices operaciones sujetas a otras tarifas.
En resumen: una tarjeta prepago sin comisiones es un plástico (o tarjeta virtual) que funciona con saldo recargado, no genera deuda y no cuesta nada tenerla activa. Solo gastas lo que has recargado.
Diferencias clave con las tarjetas de débito y crédito
La principal diferencia radica en el origen del dinero. La tarjeta de débito carga los importes directamente de tu cuenta corriente; la de crédito te permite pagar a plazos con intereses; la tarjeta prepago, en cambio, utiliza exclusivamente el saldo que tú has ingresado con anterioridad. Esto implica que no puede haber descubiertos, no se aplican intereses y no necesitas demostrar solvencia económica para obtenerla.
Mejores tarjetas prepago sin comisiones de 2026
El mercado ofrece varias opciones sólidas para quienes buscan una tarjeta prepago sin gastos fijos. A continuación, comparamos las más relevantes por su relación calidad-precio, facilidad de uso y cobertura en España.
| Tarjeta | Emisión | Mantenimiento | Versión virtual | Apple/Google Pay | Retiradas cajero |
|---|---|---|---|---|---|
| Revolut Standard | 0 € | 0 € | Sí (gratis) | Sí | Hasta 200 €/mes |
| N26 Estándar | 0 € | 0 € | Sí | Sí | 3 gratis/mes |
| Bunq Easy Money | 0 € | 0 € | Sí | Sí | 2 gratis/mes |
| Tarjeta Prepago Correos | 0 € | 0 € | No | No | En oficinas Correos |
| Pixpay | 0 € | Desde 2,99 €/mes | Sí | Sí | No |
Revolut Standard
Probablemente la opción más popular en España. Al registrarte, recibes una tarjeta virtual gratuita de forma inmediata y puedes solicitar la tarjeta física sin coste de emisión ni mantenimiento. Los pagos en cualquier divisa se realizan al tipo de cambio interbancario, sin recargos ocultos, lo que la convierte en una de las mejores opciones para viajeros frecuentes. Desde la app puedes crear hasta cinco tarjetas virtuales desechables para compras online, establecer reglas de ahorro automático (como el redondeo de cada compra) y configurar alertas de gasto por categoría. Los retiros en cajero son gratuitos hasta 200 € al mes en el plan Standard, un límite suficiente para la mayoría de usuarios.
N26 Estándar
El plan gratuito de N26 incluye una tarjeta virtual y la opción de pedir una tarjeta física sin coste adicional. No cobra comisiones por pagos en otras divisas, lo que la hace muy competitiva para quienes viajan por la zona euro o fuera de ella. Ofrece 3 retiradas de efectivo gratuitas al mes en cualquier cajero del mundo. La gestión es completamente online: desde el registro hasta la recepción de la tarjeta física en casa. La app de N26 destaca por sus estadísticas de gastos detalladas, que categorizan automáticamente cada transacción y permiten establecer presupuestos mensuales por categoría. Además, los espacios de ahorro permiten separar dinero para objetivos específicos sin necesidad de abrir cuentas adicionales.
Bunq
Bunq, el banco digital neerlandés con licencia bancaria europea, ofrece una tarjeta virtual sin comisión de emisión vinculada a su plan Easy Money. Permite establecer límites de gasto diarios, semanales o mensuales desde la app, y es totalmente compatible con Apple Pay y Google Pay para pagos con el móvil. Los ingresos se pueden realizar mediante transferencia SEPA o con otras tarjetas de débito y crédito. Una de sus ventajas diferenciales es la posibilidad de crear múltiples tarjetas virtuales con nombres distintos, lo que facilita la organización de gastos por proyecto o categoría. Además, Bunq ofrece funcionalidades de ahorro automático como el redondeo de compras y la asignación de porcentajes de cada transacción a una cuenta de ahorro.
Tarjeta Prepago de Correos
Una opción más tradicional dentro del panorama español, pensada para quienes prefieren recargar en efectivo en cualquiera de las más de 2.400 oficinas de Correos repartidas por todo el territorio nacional. No dispone de versión virtual ni de app móvil avanzada, por lo que su uso se limita principalmente a pagos físicos en comercios y retiradas de efectivo en cajeros del grupo. A pesar de sus limitaciones digitales, resulta especialmente útil para personas sin acceso a banca online, adultos mayores o quienes necesitan un método de pago que funcione sin depender de una conexión a internet. La tarjeta es emitida por Mastercard, por lo que se acepta en cualquier comercio con datáfono que admita esta red.
Otras opciones destacadas
Existen alternativas como la tarjeta de Imagin (CaixaBank), pensada para un público joven, o soluciones específicas para adolescentes como Pixpay, que aunque tiene un coste mensual reducido, incluye herramientas de educación financiera y control parental.
Comparativa rápida: ¿cuál elegir según tu perfil?
Si tu prioridad es viajar al extranjero y pagar en divisas sin recargos, Revolut y N26 son las opciones más competitivas gracias a sus tipos de cambio favorables. Si buscas una solución 100 % digital con estadísticas de gasto avanzadas, Bunq destaca por su interfaz y sus herramientas de automatización financiera. Para quienes prefieren recargar en efectivo sin depender de la banca online, la Tarjeta Prepago de Correos sigue siendo una alternativa válida, aunque limitada a pagos físicos y con menos funcionalidades digitales. Y si el objetivo es educar financieramente a los más jóvenes, Pixpay ofrece funcionalidades de control parental, mesadas programadas y límites de gasto que ninguna de las anteriores incluye.
En cualquier caso, todas las opciones de esta lista cumplen con el requisito fundamental de no cobrar comisiones de emisión ni de mantenimiento, lo que las convierte en verdaderas tarjetas prepago sin comisiones. La elección final dependerá de tus hábitos de uso, la frecuencia con la que viajes al extranjero y el nivel de herramientas digitales que necesites para gestionar tu dinero.
Características principales de las tarjetas prepago
Necesitas ingresar saldo antes de usarla. El importe recargado es el máximo que puedes gastar.
Consulta saldo, movimientos y recarga desde la app o el área de cliente web en cualquier momento.
No necesitas abrir una cuenta bancaria en la entidad emisora. Muchas funcionan de forma independiente.
La mayoría emite tarjeta virtual para compras online y opcionalmente una tarjeta física para comercios.
Recarga de saldo
El proceso de recarga varía según la entidad. Las opciones más habituales son transferencia bancaria desde otra cuenta, cargo con otra tarjeta de débito o crédito, o ingreso en efectivo en oficinas físicas (en el caso de Correos Prepago). La recarga suele ser instantánea o con un retraso máximo de 24 horas hábiles.
Gestión 100 % digital
Las tarjetas prepago modernas se gestionan íntegramente desde una aplicación móvil. Desde allí puedes consultar el saldo en tiempo real, ver el historial de movimientos, bloquear la tarjeta temporalmente, establecer límites de gasto por operación o día, y recibir notificaciones de cada transacción.
Sin vinculación bancaria obligatoria
A diferencia de las tarjetas de débito tradicionales, que requieren una cuenta bancaria activa en la misma entidad, muchas tarjetas prepago funcionan de forma independiente. Esto las convierte en una opción atractiva para personas que no quieren abrir una cuenta nueva, que están entre bancos o que simplemente prefieren separar sus finanzas cotidianas de un fondo dedicado a gastos específicos. Eso sí, para la recarga inicial necesitarás un método de pago de origen: otra tarjeta, una transferencia desde un banco externo o, en algunos casos, ingreso en efectivo.
Cómo funciona una tarjeta prepago
El funcionamiento de una tarjeta monedero es sencillo, pero conviene conocer el proceso completo para aprovecharla al máximo.
- Paso 1 — Solicita la tarjeta: elige la entidad, regístrate con tu correo y teléfono, y verifica tu identidad con DNI o NIE. En pocos minutos tendrás la tarjeta virtual activa.
- Paso 2 — Recarga el saldo: ingresa el importe que quieras gastar mediante transferencia, cargo con otra tarjeta o ingreso en efectivo. El saldo se actualiza en la app.
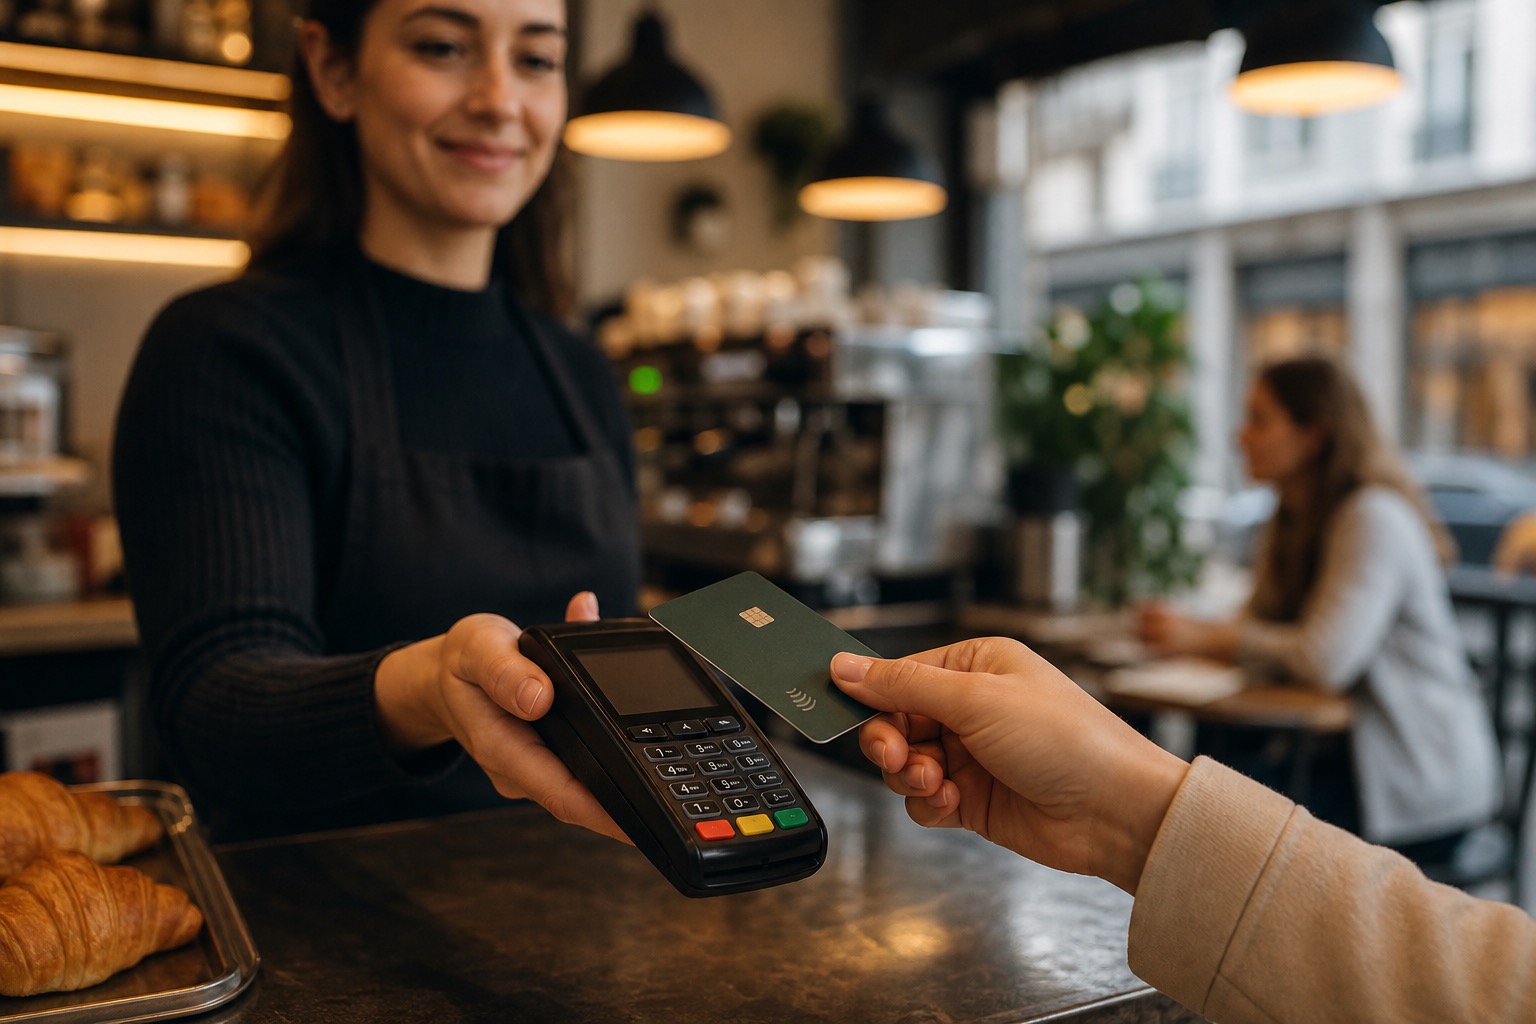
- Paso 3 — Paga o retira efectivo: usa la tarjeta en comercios físicos (contactless), tiendas online o cajeros automáticos. Solo se autorizarán operaciones con saldo suficiente.
- Paso 4 — Consulta y recarga: revisa tus movimientos en la app y recarga cuando el saldo se agote. No hay límite de recargas en la mayoría de entidades.
Ventajas de usar una tarjeta prepago sin comisiones
✅ Control total de gastos: solo puedes gastar lo que has recargado. No hay descubiertos ni cargos sorpresa.
✅ Seguridad en compras online: al usar una tarjeta con saldo limitado, reduces el riesgo en caso de fraude en comercios no conocidos.
✅ Sin riesgo de endeudamiento: al no ser un producto de crédito, no generas deuda ni pagas intereses.
✅ Ideal para viajes: puedes cargar un presupuesto cerrado y usarla en el extranjero. Muchas no cobran comisiones por cambio de divisa.
✅ Acceso sin requisitos exigentes: no necesitas nómina, aval ni historial crediticio. Basta con ser mayor de edad y tener un documento de identidad.
✅ Útil para menores: algunas tarjetas prepago permiten cuentas para adolescentes con control parental.
Control de gastos y presupuesto
Al recargar un importe fijo, la tarjeta prepago se convierte en una herramienta de presupuesto automático. Es especialmente útil para asignar cantidades mensuales a categorías específicas (ocio, suscripciones, alimentación) y evitar que se dispare el gasto.
Seguridad reforzada para compras online
Las compras por internet son el uso estrella de las tarjetas prepago. Al recargar el importe exacto de la compra, limitas la exposición en caso de que los datos de la tarjeta sean comprometidos. Además, las tarjetas virtuales se pueden generar y eliminar con un clic, lo que añade una capa extra de protección.
¿Para quién es ideal una tarjeta prepago sin comisiones?
Las tarjetas prepago sin comisiones encajan en perfiles muy diversos. Los estudiantes que quieren controlar su presupuesto mensual sin abrir una cuenta bancaria son uno de los colectivos que más las utilizan. También resultan muy prácticas para trabajadores autónomos que necesitan separar gastos profesionales de personales, o para familias que quieren asignar una cantidad fija a sus hijos adolescentes con total supervisión.
Otro perfil habitual es el de las personas que desean protegerse del fraude en compras online. Al recargar solo el importe exacto de cada compra, se elimina el riesgo de que un comercio no autorizado acceda a fondos adicionales. Los viajeros frecuentes también encuentran en estas tarjetas una aliada natural: cargan el presupuesto del viaje, pagan en divisa local sin comisiones y, si pierden la tarjeta, solo arriesgan el saldo cargado en ese momento.
Usos habituales de las tarjetas prepago
Compras por internet
Recargas el importe exacto de la compra y pagas en la tienda online como con cualquier otra tarjeta. Si el comercio no es de confianza, sabes que el máximo que pueden cobrarte es el saldo disponible.
Pagos en comercios físicos
Tanto la tarjeta física como la virtual (a través de Apple Pay o Google Pay) permiten pagar en cualquier comercio con datáfono. El proceso es idéntico al de una tarjeta de débito: acercas el móvil o la tarjeta al terminal y listo.
Presupuestos de viaje
Una práctica muy extendida es cargar la tarjeta prepago con el presupuesto del viaje antes de salir. Así evitas llevar efectivo y, si la tarjeta no cobra comisiones por divisa, pagas al tipo de cambio real sin sobrecostes. Además, en caso de robo o pérdida, solo arriesgas el saldo cargado en ese momento, no el dinero de tu cuenta principal.
Suscripciones y pagos recurrentes
Cada vez más usuarios emplean tarjetas prepago para gestionar sus suscripciones digitales (streaming, software, apps). Al recargar solo el importe mensual necesario, evitas que un precio subido inesperadamente se cobre contra tu cuenta principal. Es una forma sencilla de auditar y controlar los gastos recurrentes sin depender de la disciplina manual.
Mesadas y control parental
Tarjetas como Pixpay permiten a los padres asignar una mesada semanal o mensual a sus hijos, con límites de gasto y notificaciones en tiempo real. Es una forma de educar financieramente a los más jóvenes con total control.
Cuándo NO merece la pena una tarjeta prepago
A pesar de sus ventajas, las tarjetas prepago no son la solución ideal para todas las situaciones. Si necesitas realizar pagos superiores al saldo disponible de forma habitual, una tarjeta de débito o crédito te dará más flexibilidad. Tampoco son útiles si buscas construir historial crediticio, ya que no reportan a los registros de crédito. Y si necesitas hacer transferencias bancarias frecuentes desde la tarjeta, algunas entidades limitan esta funcionalidad o la cobran como servicio adicional.
En estos casos, puede ser más conveniente explorar alternativas como las cuentas remuneradas que ofrecen tarjetas de débito asociadas con programas de cashback, o los mejores microcréditos si necesitas financiación puntual. La clave está en elegir el producto financiero que mejor se adapte a tu situación real, no al que parece más atractivo en teoría.
Tarjeta prepago vs tarjeta de débito: diferencias clave
| Aspecto | Tarjeta prepago | Tarjeta de débito |
|---|---|---|
| Origen del dinero | Saldo recargado previamente | Cuenta bancaria vinculada |
| Descubiertos | Impossible (gastas lo que tienes) | Posibles (según condiciones) |
| Requisitos | Mínimos (edad + DNI) | Cuenta bancaria activa |
| Control de gasto | Automático (tope = saldo) | Manual (requiere disciplina) |
| Comisiones habituales | Emisión/mantenimiento (a menudo 0 €) | Variables según banco |
| Historial crediticio | No genera historial | Tampoco (solo refleja movimientos) |
Si tu objetivo es controlar el gasto sin abrir una cuenta nueva, la tarjeta prepago es la opción más directa. Si necesitas operar con grandes volúmenes de dinero o acceder a productos financieros avanzados, una tarjeta de débito o crédito puede ser más adecuada.
Requisitos para solicitar una tarjeta prepago
Los requisitos son mínimos en comparación con otros productos financieros:
- Ser mayor de 18 años (algunas permiten desde los 14 con autorización de un tutor).
- Documento nacional de identidad (DNI) o NIE en vigor.
- Número de teléfono móvil para verificación.
- Dirección de correo electrónico.
- Residencia fiscal en España (la mayoría de entidades).
No se solicita nómina, aval ni justificante de ingresos. Esto las convierte en una opción accesible para estudiantes, personas sin historial crediticio o quienes prefieren no vincularse a una entidad bancaria.
¿Necesito verificación de identidad?
Sí. Por la normativa europea de prevención de blanqueo de capitales, todas las entidades emisora están obligadas a verificar tu identidad antes de activar la tarjeta. El proceso suele ser automático: subes una foto de tu DNI o NIE por la app y completas un selfie de verificación. En la mayoría de casos, la tarjeta virtual queda activa en menos de 10 minutos. La tarjeta física, si la solicitas, llega por correo ordinario en un plazo de 5 a 10 días laborables.
Cómo elegir la mejor tarjeta prepago sin comisiones
Checklist para elegir tu tarjeta prepago ideal:
- ✅ Comisión de emisión: debe ser 0 €.
- ✅ Comisión de mantenimiento: también 0 €.
- ✅ Métodos de recarga: transferencia, otra tarjeta, efectivo.
- ✅ Límite de retiradas en cajero: varía entre 2 y 8 operaciones gratuitas al mes.
- ✅ Compatibilidad con Apple Pay / Google Pay para pagos con el móvil.
- ✅ Pagos en divisas sin recargo si viajas al extranjero.
- ✅ Tarjeta virtual gratuita para compras online seguras.
Comisiones ocultas que debes vigilar
Aunque la tarjeta sea «sin comisiones», revisa si existen cargos por recarga con tarjeta de crédito, por retirada en cajeros de otras redes, por inactividad prolongada o por conversión de divisa. Estos costes pueden hacer que una tarjeta aparentemente gratuita termine costando más de lo esperado.
El papel de las aplicaciones móviles
La app se ha convertido en el centro de operaciones de cualquier tarjeta prepago moderna. Más allá de consultar saldo y movimientos, las mejores aplicaciones permiten crear tarjetas virtuales desechables para compras puntuales, establecer reglas de ahorro automático (redondeo de compras, por ejemplo), activar o desactivar la tarjeta con un toque, configurar alertas de gasto por categoría y compartir enlaces de pago entre usuarios. Antes de elegir una tarjeta, descarga la app y comprueba que sus funciones se ajustan a lo que necesitas.
Consejos para usar tu tarjeta prepago de forma segura
⚠️ Precauciones importantes:
- Activa las notificaciones push de cada transacción para detectar cargos no autorizados al instante.
- Usa la tarjeta virtual para compras en comercios que no conozcas; puedes generarla y eliminarla después.
- Revisa el saldo antes de cada compra importante para evitar rechazos en el datáfono.
- En caso de pérdida o robo, bloquea la tarjeta inmediatamente desde la app.
- No compartas nunca el PIN ni los datos de la tarjeta (número, CVV, fecha de caducidad).
Para profundizar en cómo proteger tus datos financieros, consulta también nuestra guía sobre tarjetas de crédito de fácil aprobación, donde abordamos aspectos de seguridad comunes a todo tipo de tarjetas.
Protección al consumidor
Las tarjetas prepago emitidas por entidades reguladas en España o la Unión Europea están protegidas por el Fondo de Garantía de Depósitos hasta 100.000 € en caso de insolvencia de la entidad. Además, los mecanismos de chargeback de Visa y Mastercard también aplican a las compras realizadas con tarjetas prepago, lo que te permite reclamar devoluciones en caso de productos no recibidos o cargos duplicados. Siempre que sea posible, elige tarjetas emitidas bajo las redes Visa o Mastercard para beneficiarte de estas garantías.
Preguntas frecuentes sobre tarjetas prepago
¿Necesito tener una cuenta bancaria para usar una tarjeta prepago?
No necesariamente. Muchas tarjetas prepago, como las de Revolut o N26, permiten recargar mediante transferencia desde cualquier banco o con otra tarjeta. Sin embargo, para realizar la recarga inicial sí necesitarás un método de pago de origen, que puede ser una cuenta en otro banco.
¿Puedo retirar efectivo en cajeros con una tarjeta prepago?
Sí, la mayoría de tarjetas prepago permiten retiradas en cajeros automáticos, aunque con límites. Por ejemplo, Revolut permite hasta 200 € al mes sin comisión en su plan gratuito, y N26 ofrece 3 retiradas gratis. Consulta las condiciones de tu tarjeta para conocer los límites exactos.
¿Es seguro usar una tarjeta prepago para comprar online?
Sí, es una de las formas más seguras de comprar por internet. Al recargar solo el importe de la compra, limitas el riesgo en caso de fraude. Además, las tarjetas virtuales se pueden crear y eliminar fácilmente, lo que reduce la exposición de tus datos.
¿Pueden los menores de edad usar tarjetas prepago?
Sí. Varias entidades ofrecen tarjetas prepago para adolescentes a partir de los 14 años (con autorización de un tutor) o incluso desde los 10 años en el caso de soluciones específicas como Pixpay. Los padres mantienen el control mediante la app con límites de gasto y supervisión en tiempo real.
¿Qué ocurre si pierdo mi tarjeta prepago?
Bloquea la tarjeta inmediatamente desde la app o contactando con el servicio de atención al cliente. Como el saldo está protegido por el PIN y los sistemas de la entidad, nadie podrá usarlo sin tus credenciales. La mayoría de entidades permiten solicitar un reemplazo manteniendo el saldo.
¿Puedo usar una tarjeta prepago en el extranjero?
Sí. Las tarjetas prepago de Revolut, N26 y Bunq permiten pagos en cualquier divisa, muchas sin comisión por cambio de divisa. Es una excelente opción para viajes, ya que puedes cargar un presupuesto cerrado y evitar los tipos de cambio desfavorables de las casas de cambio.
¿Las tarjetas prepago generan historial crediticio?
No. Las tarjetas prepago no reportan a los registros de crédito (como ASNEF o Equifax) porque no son un producto de crédito. Si necesitas construir historial crediticio, te interesará explorar otras opciones como las tarjetas de crédito o los microcréditos gestionados responsablemente.
Regulación y protección legal de las tarjetas prepago en España
Las tarjetas prepago emitidas en España están reguladas por el Banco de España y, cuando son emitidas por entidades de dinero electrónico, deben cumplir con la Ley 10/2010 de prevención del blanqueo de capitales. Esto implica límites de recarga (hasta 2.500 € al año para tarjetas no recargables con identidad simplificada) y obligaciones de verificación de identidad para importes superiores. Todas las entidades mencionadas en esta guía operan con licencia europea, lo que garantiza que tus fondos están protegidos y que el proceso de reclamación sigue los cauces legales establecidos. Si tienes una disputa con la emisora de tu tarjeta, puedes acudir al Servicio de Reclamaciones del Banco de España como última instancia.
Nota sobre el uso responsable del dinero
🏛️ Uso responsable: Las tarjetas prepago son una herramienta de gestión financiera, no un producto de inversión. No recargues más dinero del que estés dispuesto a gastar. Si tienes dificultades económicas, consulta los recursos del Banco de España o busca asesoramiento financiero gratuito. Pedir prestado más de lo que puedes devolver siempre es contraproducente.

Préstamo Responsable
No pidas más de lo que puedes devolver.
Compara la TAE (no solo el TIN), revisa los plazos y lee la letra pequeña antes de aceptar cualquier microcrédito.