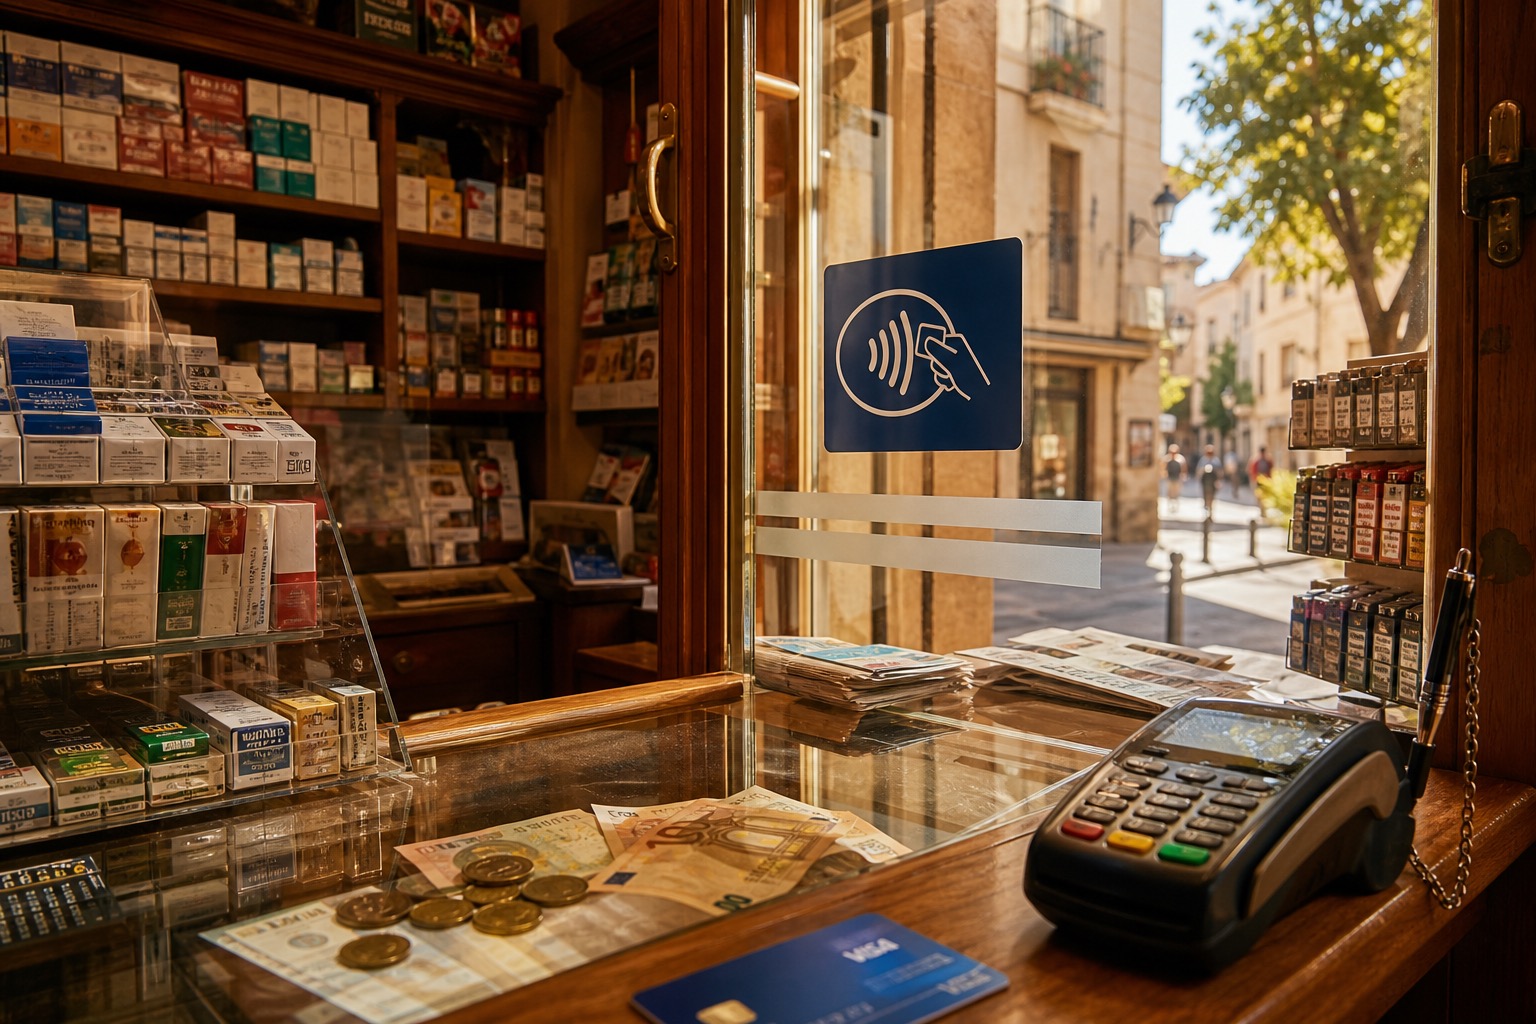
Si alguna vez has pasado delante de un estanco o una administración de loterías y has visto un cartel con las siglas Nickel, es posible que te hayas preguntado qué pinta una marca financiera en ese tipo de comercios. La respuesta es sencilla: se trata de un Punto Nickel, es decir, un establecimiento de barrio autorizado donde puedes abrir un producto bancario, ingresar o retirar dinero y recoger tu plástico de débito, todo en apenas cinco minutos y sin papeleo.
En esta guía te explicamos qué es exactamente esta red, cómo funciona y qué servicios puedes utilizar en ella. También comparamos la propuesta de Nickel con la banca tradicional, analizamos sus comisiones y resolvemos las dudas más frecuentes. Si buscas alternativas de banking sin oficinas propias, aquí tienes información útil para decidir.
¿Qué es Nickel? El banco francés que opera desde tu estanco
Nickel es una entidad de pago francesa fundada en 2014 y adquirida por el grupo BNP Paribas en 2017. Su modelo de negocio es diferente al de cualquier otro banco que opere en España: en lugar de oficinas propias, la marca se apoya en una red de comercios de proximidad —estancos, quioscos y administraciones de loterías— para ofrecer servicios bancarios básicos.
La idea es sencilla: aprovechar el tejido comercial de barrio que ya existe para eliminar los costes fijos de las sucursales tradicionales. De este modo, la entidad puede ofrecer un producto sin comisiones de mantenimiento, con IBAN español y tarjeta de débito Visa incluida. Si te interesa el panorama de las cuentas sin coste, consulta nuestra guía de cuentas bancarias sin comisiones.
Dato clave: La marca está registrada como entidad de pago ante el Banco de España y opera bajo la supervisión del Banco Central Europeo. Tu dinero está protegido por el Fondo de Garantía de Depósitos francés (FGDR) hasta 100.000 €, equivalente al sistema español.
¿Qué es exactamente un Punto Nickel?
Un Punto Nickel es un comercio independiente —normalmente un estanco, una administración de loterías o un quiosco— que ha firmado un acuerdo con la entidad para actuar como punto de contacto físico con los clientes. No se trata de una sucursal bancaria al uso, sino de un establecimiento que ofrece determinados servicios financieros en su mostrador.
En la actualidad existen más de 2.600 establecimientos de este tipo distribuidos por toda la geografía española, incluyendo la Península, Baleares y Canarias. La red sigue creciendo: según los datos publicados por la propia compañía, se incorpora un nuevo punto cada semana de media.
¿Qué puedes hacer en estos establecimientos?
En cinco minutos, con tu DNI o NIE y un teléfono móvil. Sin documentación adicional ni justificantes de ingresos.
Deposita hasta 3.000 € al año directamente en tu saldo o saca dinero cuando lo necesites.
Cuando abres el servicio, tu Visa de débito llega al establecimiento en unos días. La recoges y la activas al momento.
El servicio es compatible con Bizum. Pide y recibe pagos al instante desde tu móvil como con cualquier banco.
Qué no puedes hacer en un establecimiento Nickel
Estos locales no son sucursales bancarias completas. Hay operaciones que solo puedes realizar a través de la app o el área de cliente web:
- Solicitar préstamos o financiación (la entidad no ofrece este tipo de productos).
- Realizar transferencias internacionales complejas o de gran volumen.
- Contratar productos de inversión, seguros o planes de pensiones.
- Obtener un extracto detallado de movimientos (disponible solo en la app).
Cómo abrir una cuenta en un Punto Nickel paso a paso
El proceso de alta es uno de los puntos fuertes de esta entidad. A diferencia de los bancos tradicionales, donde necesitas llevar nóminas, certificados de empadronamiento y otros documentos, aquí solo necesitas tres cosas:
- Paso 1: Tu DNI o NIE en vigor. No se aceptan pasaportes ni permisos de residencia como documento principal.
- Paso 2: Un número de teléfono móvil español. A él se vinculará tu producto y recibirás los códigos de seguridad.
- Paso 3: 20 € para el primer ingreso, que queda como saldo disponible. Es el importe mínimo de apertura.
El empleado del establecimiento te guía a través de una tablet con el formulario de alta. En unos cinco minutos tienes tu IBAN español operativo y puedes empezar a usarlo. No hay estudio de solvabilidad ni verificación de ingresos, lo que convierte a esta opción en interesante para quienes tienen dificultades para abrir un producto en la banca tradicional.
Importante: Aunque no se piden nóminas ni justificantes de ingresos, sí se realiza una verificación de identidad conforme a la normativa europea contra el blanqueo de capitales. Si ya tienes un producto en otra entidad, podrás mantenerla sin problema: la entidad no exige exclusividad bancaria.
La tarjeta Visa de débito que recibes al abrir la cuenta
Junto con la apertura, recibes una tarjeta Visa de débito física. Este plástico funciona en cualquier cajero automático o terminal de pago de España y del extranjero, ya que opera en la red Visa internacional. Puedes consultar nuestra guía de tarjetas de débito sin comisiones para compararla con otras opciones del mercado.
| Característica | Detalle |
|---|---|
| Tipo | Visa débito |
| Coste de emisión | Incluida en la cuota anual (20 €) |
| Saque en cajeros España (grupo BNP) | Gratis |
| Saque en otros cajeros España | 1,50 € por operación |
| Saque en cajeros extranjero | 2 % del importe, mínimo 2 € |
| Pago en comercios | Gratis (España y extranjero) |
| Contactless | Sí |
| Apple Pay / Google Pay | Sí, compatible con ambos |
| Límite diario de pago | Configurable desde la app (por defecto 3.000 €) |
Si prefieres un plástico que no esté vinculado a ninguna entidad bancaria, puedes consultar nuestra comparativa de tarjetas prepago, donde analizamos alternativas recargables sin necesidad de abrir nada.
Comisiones: lo que realmente pagas por la cuenta
La entidad se publicita como un producto sin comisiones de mantenimiento, pero eso no significa que sea completamente gratuita. Estos son los costes reales que debes conocer antes de contratar el servicio:
| Concepto | Importe |
|---|---|
| Cuota anual | 20 € (se descuentan del saldo) |
| Apertura | Gratis (incluye primer ingreso mínimo de 20 €) |
| Ingreso de dinero en el establecimiento | Gratis |
| Retirada de dinero en el establecimiento | Gratis |
| Saque en cajero BNP Paribas | Gratis |
| Saque en otro cajero España | 1,50 € por operación |
| Saque en cajero extranjero | 2 % del importe (mínimo 2 €) |
| Transferencia SEPA ordinaria | Gratis desde la app |
| Transferencia SEPA urgente | 0,60 € |
| Reembolso de comisiones por saque | Si sacas más de 200 €/mes, se devuelven las comisiones de cajero no-BNP del mes siguiente |
En la práctica, si usas el producto como producto principal y haces la mayoría de tus operaciones de forma digital, el coste anual se limita a los 20 € de cuota. Es un importe muy inferior al que cobran muchos bancos tradicionales por el mantenimiento de un producto nómina con condiciones de vinculación.
Cómo encontrar un Punto Nickel cerca de ti
La red abarca toda España, con especial presencia en zonas urbanas y localidades de tamaño medio. Para localizar el establecimiento más cercano tienes varias opciones:
Buscador oficial en la web de Nickel
En la página web de la entidad dispones de un localizador interactivo. Introduces tu código postal o ciudad y te muestra los establecimientos más cercanos con su dirección, horario y distancia. Es la forma más rápida y fiable de encontrar uno.
Desde la app móvil
Si ya eres cliente, la aplicación incluye un mapa con todos los establecimientos geolocalizados. Puedes ordenarlos por distancia o filtrar por tipo de comercio (estanco, lotería, quiosco).
Cobertura territorial nacional
La red está presente en las 50 provincias del territorio nacional. Las comunidades autónomas con mayor número de establecimientos son Andalucía, Cataluña, Comunidad de Madrid y Comunidad Valenciana, aunque incluso en localidades pequeñas es habitual encontrar al menos un punto disponible. La compañía publica actualizaciones periódicas sobre la expansión de su red de distribución.
Nickel frente a la banca tradicional: ventajas y diferencias
Para entender si esta propuesta encaja en tu situación financiera, conviene compararla con lo que ofrece un banco convencional. Aquí tienes las diferencias principales:
| Aspecto | Nickel | Banca tradicional |
|---|---|---|
| Comisiones de mantenimiento | 20 €/año | 0–150 €/año (según entidad y condiciones) |
| Oficinas físicas | Establecimientos asociados | Sucursales propias |
| Apertura del producto | 5 minutos, solo DNI/NIE + móvil | 30-60 min, con nóminas y justificantes |
| Producto de ahorro | No remunerada | Algunas opciones ofrecen TAE |
| Préstamos e hipotecas | No disponibles | Amplia oferta crediticia |
| Inversiones | No disponibles | Fondos, planes, seguros |
| Bizum | Sí | Sí (la mayoría) |
| App móvil | Funcional, básica | Completa, con múltiples servicios |
| Atención al cliente | Chat y email | Presencial + telefónica + digital |
Si buscas una cuenta sencilla para el día a día —cobrar nómina, pagar con tarjeta, hacer Bizum y sacar dinero—, esta opción cumple con lo esencial a un coste muy bajo. Si necesitas productos más complejos como hipotecas, préstamos personales o inversión, tendrás que complementar con otra entidad. Puedes consultar nuestra guía de mejores bancos online en España para encontrar alternativas más completas.
¿Para quién es recomendable este producto?
Este producto no pretende sustituir a tu banco principal si tienes una situación financiera compleja, pero sí encaja muy bien en determinados perfiles:
Ideal para ti si…
- Necesitas una opción rápida y sin papeleo para recibir pagos o domiciliaciones.
- Te han rechazado la apertura en otro banco o no cumples sus requisitos de vinculación.
- Buscas un segundo producto para separar gastos o recibir un ingreso concreto.
- Quieres un IBAN español compatible con Bizum y pagos online.
- Vives cerca de un estanco o lotería asociada y prefieres el trato presencial.
Busca otra opción si…
- Necesitas una opción remunerada que genere intereses por tu saldo.
- Quieres contratar préstamos, hipotecas o productos de inversión en la misma entidad.
- Haces muchas retiradas de efectivo en cajeros ajenos al grupo bancario francés.
- Prefieres una atención al cliente presencial con gestor asignado.
- Realizas transferencias internacionales frecuentes fuera de la zona SEPA.
Seguridad y regulación: ¿es fiable esta entidad?
Una de las primeras preguntas que surge al conocer este modelo es si se trata de una opción segura. La respuesta corta es sí, pero conviene matizar:
- Supervisión: La entidad es una entidad de pago registrada en Francia y supervisada por el ACPR (Autorité de contrôle prudentiel et de résolution), el regulador financiero francés integrado en el Banco de Francia. Desde su adquisición por BNP Paribas, opera además bajo el paraguas del grupo bancario más grande de la eurozona.
- Protección de fondos: Los depósitos de los clientes están protegidos por el FGDR (Fonds de garantie des dépôts et de résolution) hasta 100.000 € por titular, la misma cobertura que ofrece el Fondo de Garantía de Depósitos español.
- IBAN español: Tu producto tiene un IBAN que comienza por ES, lo que garantiza que funciona sin problemas para domiciliaciones, nóminas y pagos en España.
- Seguridad digital: La app utiliza autenticación en dos pasos, cifrado de comunicaciones y alertas de movimiento. Puedes bloquear y desbloquear el plástico al instante desde el móvil.
Precaución: Aunque la entidad es legítima y está regulada, ten cuidado con páginas web o mensajes que se hagan pasar por la marca para robar tus datos. Accede siempre desde la app oficial o la web nickel.eu. Nunca introduzcas tus credenciales en enlaces recibidos por SMS o email.
¿Tu negocio puede ser un Punto Nickel? Requisitos para comercios
La compañía no solo busca clientes: también amplía su red incorporando nuevos comercios como puntos asociados. Si tienes un estanco, una administración de loterías, un quiosco o un comercio similar, puedes solicitar ser punto de servicio y recibir una comisión por cada operación que realices para los usuarios de la entidad.
Los requisitos para convertirse en punto asociado incluyen:
- Disponer de un establecimiento físico abierto al público con horario regular.
- Contar con espacio suficiente para atender a los clientes que deseen abrir el servicio.
- Aceptar las condiciones del contrato de distribución de la marca.
- Tener conexión a internet para el terminal de gestión.
Para los comercios, sumarse a la red supone una fuente de ingresos adicional sin inversión significativa, ya que la entidad proporciona el terminal y la formación necesaria. Además, atrae tráfico de clientes al establecimiento, algo especialmente valioso en zonas con menor afluencia.
Comparativa con otras cuentas sin comisiones en España
Esta no es la única opción si buscas un producto gratuito. En el mercado español existen varias alternativas interesantes. Para una comparativa más amplia, te recomendamos nuestra guía de cuentas bancarias sin comisiones. Aquí tienes un resumen rápido:
| Entidad | Coste anual | Apertura | Bizum | Puntos físicos |
|---|---|---|---|---|
| Nickel | 20 € | 5 min (DNI + móvil) | Sí | 2.600+ establecimientos |
| N26 | 0 € (plan estándar) | 100% online | Sí | No |
| Revolut | 0 € (plan estándar) | 100% online | Sí | No |
| Banco Sabadell (Cuenta Online) | 0 € | Online con verificación | Sí | Sucursales propias |
| ING (Cuenta Nómina) | 0 € (con nómina) | Online | Sí | Cajeros ING |
La principal ventaja diferencial frente a neobancos como N26 o Revolut es la red física de establecimientos asociados. Si valoras poder ingresar efectivo o resolver gestiones en un mostrador cercano a tu casa, este modelo tiene una ventaja clara. Si prefieres operar exclusivamente desde el móvil y quieres funciones más avanzadas (ahorro automatizado, subcuentas, criptomonedas), las alternativas digitales pueden encajar mejor.
La historia de la marca en nuestro país: de startup francesa a cuarta red de efectivo
Nickel nació en Francia en 2014 con una idea sencilla: utilizar la red de estancos y comercios de proximidad como alternativa a las sucursales bancarias tradicionales. En apenas tres años, la marca alcanzó los 500.000 clientes en su mercado doméstico y captó la atención del grupo BNP Paribas, que la adquirió en 2017 por cerca de 220 millones de euros.
La expansión internacional comenzó poco después. En España, la marca llegó en 2019 y desde entonces ha crecido de forma sostenida. Los datos publicados por la propia entidad indican que la red española superó los 2.000 establecimientos en 2023 y ha seguido sumando puntos hasta superar los 2.600 en la actualidad. Este crecimiento convierte a la red en la cuarta red de acceso al dinero del país, solo por detrás de las sucursales bancarias tradicionales y los cajeros automáticos de las principales entidades.
El modelo ha demostrado ser resiliente incluso en un contexto de cierre masivo de oficinas bancarias. Entre 2008 y 2024, España ha perdido más de 22.000 sucursales bancarias, lo que ha dejado a muchas localidades pequeñas sin acceso presencial a servicios financieros. Los establecimientos asociados han llenado parte de ese vacío, especialmente en zonas rurales y periurbanas donde el estanco o la administración de loterías son los últimos comercios de proximidad.
El contexto: Según los datos del Banco de España, el número de oficinas bancarias se ha reducido un 70 % desde los máximos de 2008. Este cierre ha afectado especialmente a municipios de menos de 5.000 habitantes, donde la presencia de un establecimiento asociado puede ser la única alternativa presencial para operar con dinero en metálico.
Alternativas según tu perfil financiero
Si después de leer esta guía concluyes que este modelo no se ajusta a lo que necesitas, existen alternativas para cada perfil. Aquí tienes una orientación rápida:
| Si buscas… | Mejor alternativa |
|---|---|
| Una cuenta remunerada con intereses | Trade Republic (3 % TAE), Revolut (hasta 3,51 % TAE para nuevos clientes) o B100 (3,15 % TAE) |
| Un banco online completo con app avanzada | N26, Revolut o ING |
| Una cuenta con sucursales físicas | Banco Sabadell, CaixaBank o BBVA |
| Un plástico sin cuenta asociada | Revisa nuestra comparativa de tarjetas prepago |
| Un préstamo personal rápido | Consulta nuestra guía de préstamos personales online |
| Invertir en bolsa o ETF desde España | Freedom 24, DEGIRO, Trade Republic o eToro |
La clave está en identificar qué necesitas realmente. Si tu prioridad es el acceso presencial al efectivo y una apertura sin complicaciones, los establecimientos de esta red tienen pocos competidores. Si buscas rentabilidad por tu saldo o servicios de inversión, las opciones digitales ofrecen más funcionalidades a coste cero.
El auge del banking digital ha transformado la forma en que los consumidores interactúan con sus finanzas. Según datos de la Comisión Nacional de los Mercados y la Competencia (CNMC), más del 70 % de los usuarios de servicios bancarios en España realizan al menos una operación digital al mes. Sin embargo, el efectivo sigue siendo importante: aproximadamente el 30 % de los pagos en puntos de venta físicos se realizan aún en billetes y monedas. Esta dualidad explica por qué modelos híbridos —digital para la gestión diaria, físico para el manejo de billetes— tienen cada vez más sentido.
La tendencia de cierre de oficinas bancarias no se detiene. Cada año, cientos de sucursales echan el cierre en todo el territorio nacional, lo que deja a muchos ciudadanos sin acceso presencial a sus finanzas. Los establecimientos de barrio asociados a esta marca representan una alternativa viable para quienes necesitan operar con billetes sin desplazarse a ciudades más grandes. En localidades de menos de 10.000 habitantes, el estanco o la administración de loterías son a menudo los únicos puntos donde se puede ingresar o retirar dinero.
Preguntas frecuentes sobre los Puntos Nickel
¿Puedo abrir el servicio si estoy en ASNEF?
La entidad no consulta ficheros de morosos como ASNEF o RAI para abrir el producto, ya que no concede créditos. Sin embargo, se reserva el derecho de denegar la apertura si detecta irregularidades en la documentación o en la verificación de identidad. En la práctica, muchos usuarios en ASNEF han logrado abrir su producto sin problemas.
¿El IBAN funciona para nóminas y recibos?
Sí. El IBAN que te asignan comienza por ES, igual que el de cualquier banco español. Puedes domiciliar tu nómina, pagar recibos de luz, agua o teléfono, y recibir transferencias sin ninguna limitación. La Ley de Servicios de Pago obliga a aceptar cualquier IBAN de la zona SEPA.
¿Cuánto tarda en llegar la tarjeta al establecimiento?
Una vez abierto el servicio, el plástico llega al punto que hayas indicado en un plazo de 5 a 10 días laborables. Recibirás un aviso por SMS cuando esté disponible para recoger. La activación se hace desde la app en el momento.
¿Puedo ingresar cheques en un Punto Nickel?
No. Los establecimientos solo permiten ingresos en efectivo. Si necesitas ingresar cheques, tendrás que hacerlo a través de un banco tradicional con sucursal física. La app permite depositar cheques mediante fotografía para su cobro, pero el proceso es más lento.
¿Qué pasa si cierro mi producto?
Puedes cerrar tu producto en cualquier momento desde la app o contactando con atención al cliente. El saldo restante se transfiere al producto bancario que indiques. No hay penalización por cierre anticipado. Si tu producto lleva más de 12 meses sin movimientos, se aplica una comisión de inactividad de 12 € anuales.
¿Ofrecen préstamos o hipotecas?
No. Al ser una entidad de pago, su oferta se limita al producto con plástico de débito y servicios de pago. Si necesitas un préstamo personal, una hipoteca o productos de inversión, tendrás que acudir a otra entidad. Puedes explorar opciones en nuestra guía de préstamos personales.
¿Puedo usar la tarjeta para pagos internacionales?
Sí, el plástico funciona en todo el mundo. Sin embargo, las comisiones por retirada de efectivo en el extranjero (2 %, mínimo 2 €) y el tipo de cambio aplicado por Visa pueden encarecer las operaciones fuera de la zona euro. Para viajes ocasionales funciona bien; para estancias largas, conviene comparar con tarjetas específicas para viajeros.
La educación financiera es fundamental para tomar decisiones informadas sobre tus productos bancarios. Antes de abrir cualquier cuenta, compara las comisiones, los límites de operación y los servicios incluidos. No te quedes solo con el coste de apertura: analiza también lo que pagarás mes a mes por mantener el producto activo. La transparencia es un derecho que el regulador europeo protege, y todas las entidades están obligadas a publicar sus tarifas de forma clara y accesible.
Consejos de uso responsable
Tener un producto bancario es el primer paso para organizar tus finanzas personales. Desde el Banco de España recomiendan llevar un control regular de los movimientos de tu producto y no gastar más de lo que ingresas. Si te encuentras en una situación de sobreendeudamiento, no solicites más financiación: acude primero a un asesor financiero o a los servicios gratuitos de protección al consumidor de tu comunidad autónoma.
Este producto es una herramienta útil para gestionar pagos e ingresos del día a día, pero no resuelve problemas de liquidez estructural. Úsalo como parte de una estrategia financiera responsable: revisa tus movimientos cada semana, configura alertas de saldo y aprovecha que el producto no tiene comisiones de mantenimiento para mantenerlo como opción de bajo coste. Si necesitas más información sobre cómo gestionar tu economía doméstica, consulta los recursos oficiales del regulador bancario español.
En un mercado financiero cada vez más competitivo, la diferenciación por canal de distribución se ha convertido en un factor clave. Los modelos que combinan la eficiencia digital con la capilaridad del comercio físico tienen una propuesta de valor única que los bancos tradicionales difícilmente pueden replicar sin incurrir en costes estructurales muy superiores.

Préstamo Responsable
No pidas más de lo que puedes devolver.
Compara la TAE (no solo el TIN), revisa los plazos y lee la letra pequeña antes de aceptar cualquier microcrédito.