¿Todavía pagas en efectivo o sacas la tarjeta física para cada compra? Las aplicaciones para pagar con tarjeta desde el móvil han cambiado la forma en que los españoles gestionan sus gastos diarios. Con solo acercar el teléfono a un datáfono contactless, puedes completar una transacción en segundos, sin necesidad de llevar la cartera encima.
En España, el pago móvil ha experimentado un crecimiento imparable. Según datos del Banco de España, más del 70 % de los pagos en comercios se realizan ya mediante tecnología contactless, y las aplicaciones de pago son una pieza clave de este cambio. En esta guía comparamos las diez mejores apps disponibles en el mercado español, te explicamos cómo configurarlas paso a paso y analizamos los protocolos de seguridad que protegen tu dinero.
Las principales ventajas de estas aplicaciones son la comodidad (no necesitas llevar la cartera), la velocidad (un pago contactless tarda menos de un segundo) y la seguridad (la tokenización y la biometría protegen cada transacción). Además, muchas apps incluyen funciones de control de gastos que te ayudan a entender mejor en qué se va tu dinero cada mes.
Tanto si usas Android como iPhone, tanto si eres cliente de un gran banco como de un neobanco digital, encontrarás una opción adaptada a tu perfil. Vamos a ello.
Qué son las aplicaciones para pagar con tarjeta
Las aplicaciones para pagar con tarjeta son programas que instalas en tu smartphone y que actúan como una cartera digital: almacenan la información de tus tarjetas de crédito, débito o prepago y te permiten realizar pagos en comercios físicos y online sin necesidad de usar el plástico.
El proceso se conoce como pago sin contacto o contactless. Por seguridad, estas apps no comparten nunca el número real de tu tarjeta con el comercio: utilizan un sistema llamado tokenización, que genera un código único para cada transacción. De este modo, aunque alguien interceptara los datos, no podría usarlos para hacer cargos no autorizados.
Además del pago en tienda, muchas de estas aplicaciones permiten enviar y recibir dinero entre particulares, pagar en tiendas online mediante un clic o gestionar varios métodos de pago desde un único lugar. Algunas incluso incluyen funciones de control de gastos, categorización automática de compras y alertas en tiempo real cada vez que se realiza un cargo.
La tecnología subyacente no es nueva: los primeros sistemas de pago móvil aparecieron hace más de una década, pero fue la combinación de NFC generalizado en smartphones, la regulación PSD2 europea sobre pagos seguros y la adopción masiva del contactless por parte de los comercios lo que impulsó su uso cotidiano.
Las 10 mejores aplicaciones para pagar con tarjeta en España
Para elegir la mejor opción, hemos comparado las aplicaciones más utilizadas en España atendiendo a su compatibilidad bancaria, límites de pago, comisiones y funciones adicionales. Esta tabla te ofrece una visión rápida antes de entrar en el detalle de cada una.
| Aplicación | Tipo | Plataformas | Límite por operación | Comisión usuario |
|---|---|---|---|---|
| Bizum | Pago entre particulares y comercios | Android / iOS | 1.000 € | Gratis |
| Google Wallet | Cartera digital NFC | Android | Depende del banco | Gratis |
| Apple Pay | Cartera digital NFC | iOS / macOS | Depende del banco | Gratis |
| PayPal | Pago online y QR | Android / iOS | Variable | Gratis en compras |
| Samsung Pay | Cartera digital NFC | Android (Samsung) | Depende del banco | Gratis |
| Revolut | Neobanco + pagos | Android / iOS | 5.000 € (estándar) | Gratis |
| N26 | Neobanco + pagos | Android / iOS | 2.500 € (estándar) | Gratis |
| Caixabank Pay | App bancaria | Android / iOS | Configurable | Gratis |
| BBVA Wallet | App bancaria | Android / iOS | Configurable | Gratis |
| Santander Wallet | App bancaria | Android / iOS | Configurable | Gratis |
Como ves, la mayoría son gratuitas para el usuario final. Los ingresos de estas plataformas provienen de las comisiones que cobran a los comercios por cada transacción, no de lo que pagan los consumidores. A continuación, analizamos cada una con más detalle.
Bizum: la app de pago móvil de los bancos españoles
Bizum es, con diferencia, la aplicación de pago móvil más extendida en España. Nació en 2016 como una iniciativa conjunta de casi 30 entidades bancarias —entre ellas CaixaBank, Santander, BBVA y Sabadell— y hoy la usan más de 25 millones de personas en nuestro país.
Su gran ventaja es que no necesitas instalar una app independiente: Bizum funciona como una opción integrada dentro de la aplicación de tu banco. Solo tienes que activarla, vincular tu número de teléfono y empezar a enviar o recibir dinero al instante. Desde marzo de 2025, Bizum ha ampliado su alcance mediante la European Payments Alliance (EuroPA), permitiendo pagos transfronterizos con Italia, Portugal y Andorra.
Cómo usar Bizum
Abre la app de tu banco, busca la opción «Bizum» en el menú principal y vincula tu número de móvil. Para enviar dinero, solo necesitas el número de teléfono del destinatario o buscarlo en tus contactos. El pago llega en segundos, y si el receptor no está registrado, recibe un SMS con instrucciones para cobrar. También permite realizar donativos a ONGs y, desde hace poco, pagar en comercios adheridos.
Límites y comisiones
El importe mínimo por operación es de 0,50 € y el máximo de 1.000 €. Puedes realizar hasta 60 pagos al mes con un límite total de 5.000 €. Cada banco puede establecer límites propios, así que consulta los de tu entidad. Para el usuario, Bizum es completamente gratuito; los comercios pagan una pequeña comisión por aceptar pagos a través de la plataforma.
Prácticamente todas las entidades españolas ofrecen Bizum a sus clientes.
El dinero llega en segundos, las 24 horas del día, los 365 días del año.
Protegido por los mismos sistemas de autenticación fuerte (PSD2) de tu banco.
Google Wallet: la cartera digital de Android
Google Wallet (anteriormente Google Pay) es la solución de pago móvil de Google para dispositivos Android. Permite almacenar tarjetas de crédito, débito, tarjetas de fidelización e incluso entradas a espectáculos, billetes de avión o llaves digitales de vehículos, todo desde una única aplicación.
Configuración
Descarga Google Wallet desde Play Store (o usa la app preinstalada en muchos terminales), añade tu tarjeta escaneándola con la cámara o introduciendo los datos manualmente y verifica la operación con un código SMS o una confirmación desde la app de tu banco. A partir de ese momento, puedes pagar acercando el móvil a cualquier TPV contactless. También funciona para compras online en webs y apps que muestran el botón «Google Pay».
Bancos compatibles
Google Wallet es compatible con la mayoría de bancos españoles: CaixaBank, BBVA, Santander, Sabadell, Bankinter, ING, N26, Revolut y muchos más. La lista completa se actualiza constantemente en la web de soporte de Google. Si cambias de banco o de tarjeta, puedes eliminar la antigua y añadir la nueva en cuestión de minutos.
Una de sus ventajas es el sistema de tokenización: el número real de tu tarjeta nunca se comparte con el comercio. Cada pago genera un número de transacción único cifrado, lo que añade una capa extra de protección frente a fraudes. Además, Google mantiene un historial completo de transacciones que puedes consultar desde la app.
Apple Pay: pagar con el iPhone y el Apple Watch
Apple Pay es la cartera digital de Apple, disponible para iPhone, Apple Watch, iPad y Mac. Llegó a España en 2016 y hoy es compatible con la mayoría de entidades bancarias del país, incluyendo CaixaBank, Santander, BBVA, Sabadell, Bankinter, Abanca e ING.
Cómo funciona
Añadir una tarjeta es tan sencillo como abrir Wallet en tu iPhone, pulsar «Añadir tarjeta» y escanearla con la cámara. Tu banco te pedirá una verificación adicional (normalmente un código SMS o una confirmación desde su propia app). Una vez configurada, paga acercando el iPhone al datáfono y autorizando con Face ID, Touch ID o tu código. En el Apple Watch, basta con pulsar dos veces el botón lateral y acercar la muñeca al terminal.
Seguridad
Además, si pierdes tu iPhone, puedes usar «Buscar mi iPhone» para bloquear los pagos de forma remota al instante, algo que con una tarjeta física sería imposible sin llamar al banco. Apple también permite activar y desactivar tarjetas desde iCloud, lo que te da control total incluso antes de contactar con tu entidad.
PayPal: pagos online y en tienda con QR
PayPal es una de las plataformas de pago digital más antiguas y consolidadas del mundo, con más de 300 millones de usuarios activos. En España, permite tanto pagar en comercios online como hacerlo en tiendas físicas mediante códigos QR, aunque esta última opción aún no está tan extendida como el NFC.
Funciones principales
Con PayPal puedes enviar y recibir dinero entre particulares, pagar en millones de tiendas online sin revelar tus datos bancarios y, desde hace unos años, pagar en comercios físicos mostrando un código QR que genera la app. También ofrece la opción de dividir compras de entre 30 € y 2.000 € en tres plazos sin intereses, siempre que el comercio lo acepte. Su sistema de «Protección al comprador» cubre las compras elegibles frente a artículos no recibidos o significativamente distintos de la descripción.
Comisiones
- Protección al comprador en compras online
- Aceptado en millones de tiendas web internacionales
- Posibilidad de pago a plazos sin intereses
- No comparte datos bancarios con el vendedor
- Comisión del 2,9 % + 0,35 € en pagos comerciales internacionales
- El pago con QR en tienda física aún no está muy extendido en España
- Retirar dinero a tu banco puede tardar 1-3 días laborables
Samsung Pay y otras apps de fabricante
Si tienes un dispositivo Samsung, Samsung Pay es otra opción sólida. Funciona de forma similar a Google Wallet, pero está optimizada para el ecosistema Samsung: smartphones Galaxy, smartwatches Galaxy Watch e incluso dispositivos Galaxy Fit. Es compatible con CaixaBank, Abanca, Sabadell y BBVA, entre otros.
Su particularidad es que admite tanto pagos NFC como pagos mediante NFC magnético (MST), una tecnología propietaria que permite pagar en datáfonos más antiguos que no aceptan contactless. Esto amplía enormemente el número de comercios donde puedes usarla. Además, incluye Samsung Rewards, un programa de puntos por cada compra que puedes canjear por descuentos o regalos.
La configuración de Samsung Pay es idéntica a la de Google Wallet: añade tu tarjeta, verifica con tu banco y paga acercando el móvil o el reloj al datáfono. La principal diferencia radica en la compatibilidad: mientras Google Wallet funciona con cualquier Android con NFC, Samsung Pay solo está disponible en dispositivos Galaxy, lo que limita su base de usuarios pero garantiza una integración más profunda con el sistema operativo.
Otras opciones de fabricante incluyen Fitbit Pay (para usuarios de relojes Fitbit) y Garmin Pay (para relojes Garmin). Ambas permiten pagar sin contacto desde la muñeca, ideal para deportistas que no quieren llevar el móvil encima durante sus entrenamientos. La compatibilidad bancaria de estas opciones es más limitada en España, pero sigue creciendo.
Apps bancarias para pagar con el móvil
Más allá de las carteras digitales genéricas, muchos bancos españoles han desarrollado sus propias aplicaciones de pago. Estas apps suelen integrar la cartera NFC con la banca online, lo que te permite gestionar tus cuentas y pagar desde un mismo lugar, sin necesidad de combinar varias aplicaciones.
Neobanco lituano con tarjeta virtual y física Mastercard, pagos en más de 30 divisas sin comisiones de cambio y pagos móviles vía Google Pay o Apple Pay. Incluye funciones de ahorro, inversión en acciones y criptomonedas, y presupuestos automáticos. Si quieres conocer más, consulta nuestra guía para abrir una cuenta online en Revolut.
Banco digital alemán con cuenta sin comisiones de mantenimiento, tarjeta Mastercard y pagos contactless. Límite de 2.500 € diarios en la cuenta estándar y hasta 5.000 € en planes premium. Categorización automática de gastos y notificaciones en tiempo real. También disponible vía Google Pay y Apple Pay.
Las grandes entidades españolas ofrecen apps propias con pagos NFC, Bizum integrado y gestión completa de cuentas. Cada vez incorporan más funciones: seguros, inversión, préstamos preaprobados. Consulta nuestra comparativa de mejores bancos online para elegir el que mejor se adapte a tus necesidades.
Si prefieres operar exclusivamente desde la app de tu banco, estas soluciones son las más cómodas. Si viajas mucho al extranjero o necesitas funcionalidades avanzadas (divisas, criptomonedas, inversiones), un neobanco como Revolut o N26 puede complementar tu banca tradicional sin que tengas que cerrar tu cuenta de siempre.
Cómo configurar tu móvil para pagar con tarjeta
Independientemente de la aplicación que elijas, el proceso de configuración sigue un patrón similar. Estos son los pasos que debes seguir para empezar a pagar con el móvil desde el primer momento:
1. Activa el NFC en tu teléfono
En Android, ve a Ajustes → Conexiones → NFC y pagos sin contacto y activa el interruptor. También puedes buscar «NFC» en el buscador de ajustes. En iPhone, el NFC está activado por defecto y no necesitas hacer nada. Si no encuentras la opción NFC en tu Android, consulta las especificaciones de tu modelo: los teléfonos de gama baja anteriores a 2020 pueden no incluirlo.
2. Añade tu tarjeta a la aplicación
Abre la app de pago (Google Wallet, Apple Pay, etc.), pulsa «Añadir tarjeta» y escanea el plástico con la cámara o introduce los datos manualmente. Tu banco puede pedirte una verificación adicional: un código SMS, una llamada automática o una confirmación desde su propia app. Puedes añadir varias tarjetas y elegir cuál es la predeterminada. Si tienes dudas sobre qué tipo de tarjeta usar, consulta las diferencias entre tarjeta de débito y prepago.
3. Haz tu primer pago
Busca un comercio con el símbolo contactless (cuatro ondas concéntricas, similar al icono de WiFi tumbado) en el datáfono. Desbloquea tu móvil, acércalo al terminal (a menos de 4 cm) y espera la confirmación. Para compras inferiores a 50 €, normalmente no necesitas autenticación adicional; para importes superiores, el terminal te pedirá tu PIN, huella o rostro.
- Paso 1: Verifica que tu móvil tiene NFC activado.
- Paso 2: Descarga la app de pago y añade tu tarjeta.
- Paso 3: Completa la verificación con tu banco (SMS o confirmación).
- Paso 4: Busca el símbolo contactless en el datáfono del comercio.
- Paso 5: Acerca el móvil, autoriza con biometría o PIN y listo.
Seguridad en las aplicaciones de pago móvil
Una de las preocupaciones más frecuentes al empezar a pagar con el móvil es si es realmente seguro. La respuesta corta es sí: en muchos aspectos, pagar con el móvil es más seguro que usar una tarjeta física. Te explicamos por qué.
- Tokenización: el número de tu tarjeta se sustituye por un código alfanumérico único por transacción. El comercio nunca ve ni almacena tus datos reales.
- Biometría obligatoria: cada pago requiere autenticación con huella dactilar, reconocimiento facial o código PIN. Sin tu autorización, nadie puede pagar.
- Cifrado de extremo a extremo: los datos viajan cifrados entre tu dispositivo y el procesador de pagos mediante protocolos criptográficos avanzados.
- Localización remota: si pierdes el móvil, puedes bloquear los pagos a distancia con «Buscar mi dispositivo» (Android) o «Buscar mi iPhone» (iOS).
- Límite contactless: las operaciones sin PIN están limitadas a 50 €, lo que reduce el riesgo en caso de robo.
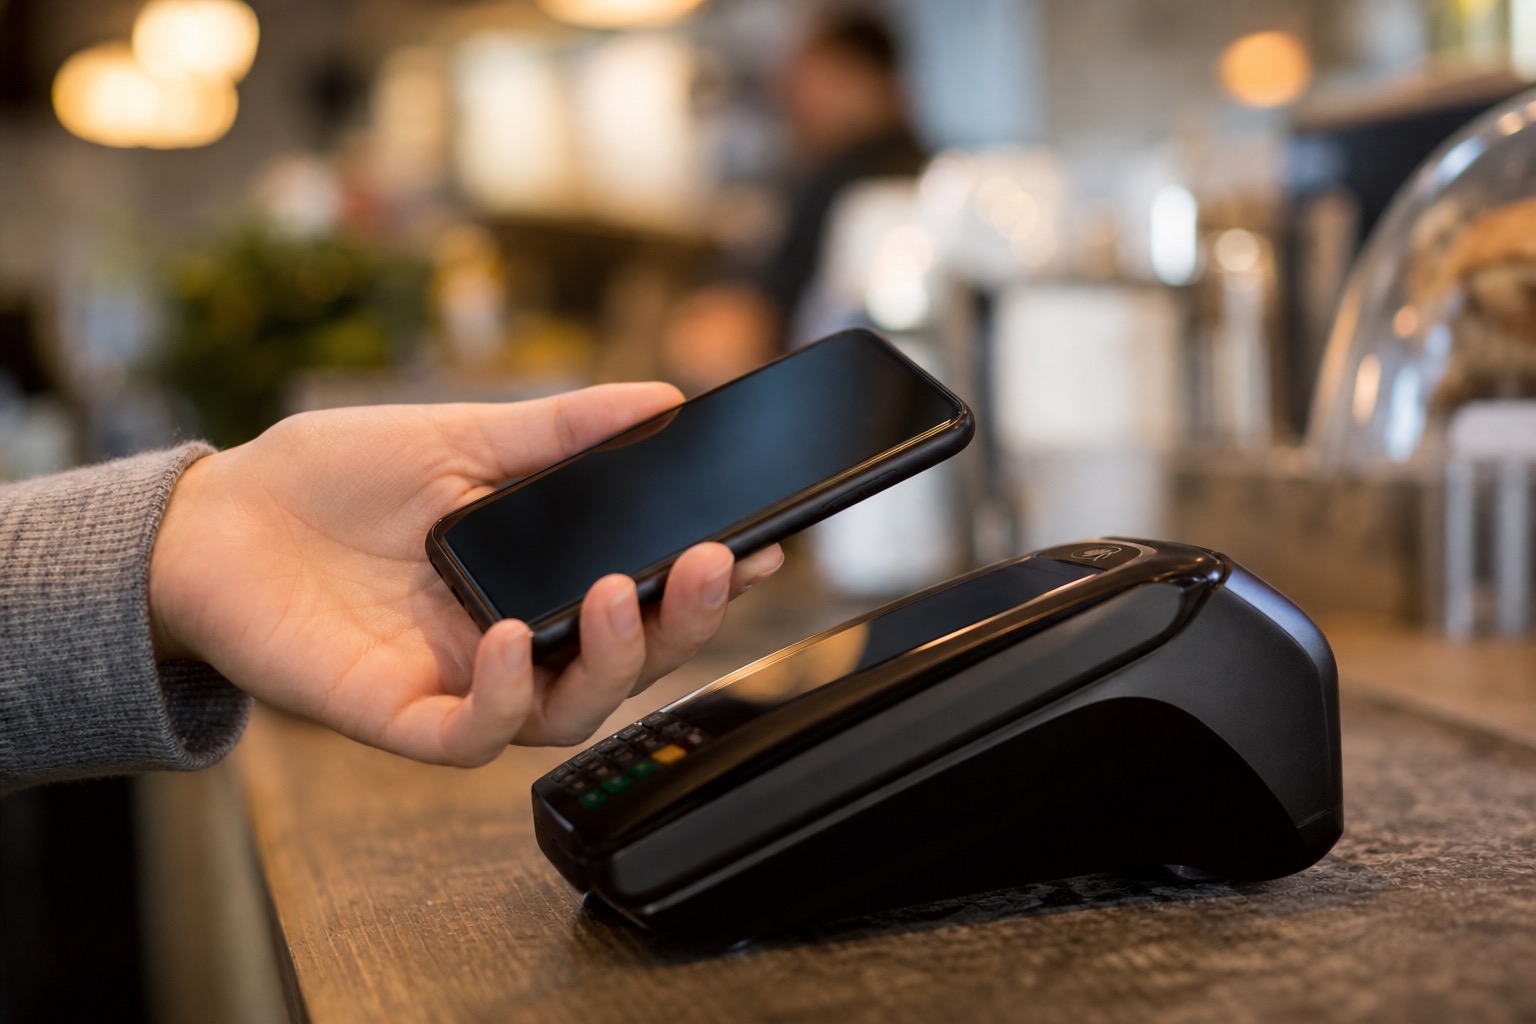
El sistema de pagos contactless está regulado por el Banco de España y el Banco Central Europeo, que exigen los mismos estándares de seguridad (directiva PSD2) que para las tarjetas tradicionales. Esta normativa incluye la autenticación fuerte del cliente (SCA), que combina al menos dos factores: algo que tienes (el móvil), algo que sabes (PIN) o algo que eres (huella).
Para maximizar la seguridad, mantén siempre actualizado el sistema operativo de tu móvil y las apps de pago. Activa las notificaciones push de cada transacción para detectar cualquier cargo no autorizado al instante. No compartas tus credenciales biométricas ni tu código de desbloqueo con nadie. Si quieres profundizar en cómo funcionan los terminales de pago desde la perspectiva del comerciante, consulta nuestra guía sobre cobro con TPV en comercios.
Ventajas e inconvenientes de pagar con el móvil
Como cualquier herramienta financiera, las aplicaciones de pago móvil tienen pros y contras que conviene conocer antes de adoptarlas como método principal de pago. Aquí va un resumen honesto.
- Comodidad: no necesitas llevar la cartera; con el móvil basta para pagar en cualquier sitio.
- Velocidad: el pago contactless tarda menos de un segundo en completarse.
- Seguridad reforzada: tokenización + biometría en cada operación, más seguro que el plástico.
- Control de gastos: muchas apps registran y categorizan automáticamente cada compra.
- Higiene: no tocas el datáfono ni manipulas efectivo.
- Multitarjeta: lleva varias tarjetas (crédito, débito, fidelización) en un solo dispositivo.
- Dependencia de la batería: si el móvil se queda sin batería, no puedes pagar.
- Compatibilidad: algunos comercios pequeños o mercados tradicionales aún no aceptan contactless.
- Requiere NFC: no todos los móviles lo tienen, especialmente modelos anteriores a 2020.
- Curva de aprendizaje: las primeras veces puede resultar confuso configurar la app y hacer el primer pago.
- Privacidad: algunas apps recopilan datos de hábitos de compra que podrían usarse con fines comerciales.
En conjunto, la balanza se inclina claramente hacia las ventajas para la mayoría de usuarios. La comodidad de no llevar la cartera, la velocidad del pago contactless y la seguridad reforzada con biometría hacen que merezca la pena dar el paso. Los inconvenientes son menores y se resuelven fácilmente: carga el móvil antes de salir de casa, lleva siempre una tarjeta física como respaldo y configura las notificaciones de gasto desde la app.
Si todavía no tienes un móvil con NFC o prefieres una solución sin depender del smartphone, las tarjetas prepago sin comisiones son una alternativa sólida que tampoco requiere vinculación bancaria y te permite controlar el gasto al recargarla con la cantidad exacta que necesitas.
Preguntas frecuentes sobre aplicaciones para pagar con tarjeta
¿Es seguro pagar con el móvil?
Sí, pagar con el móvil es igual o más seguro que usar una tarjeta física. Las aplicaciones emplean tokenización (sustituyen el número de tu tarjeta por un código único por transacción), cifrado de datos y autenticación biométrica (huella o rostro). Además, si pierdes el teléfono, puedes bloquear los pagos de forma remota al instante, algo imposible con una tarjeta de plástico.
¿Necesito NFC para pagar con el móvil?
Sí, para pagar en comercios físicos necesitas que tu smartphone tenga tecnología NFC activada. La mayoría de teléfonos Android de gama media y alta fabricados desde 2020 lo incluyen. En iPhone, el NFC está integrado y activo por defecto. Si tu móvil no tiene NFC, puedes seguir usando apps como PayPal para pagos online o códigos QR en comercios que lo acepten.
¿Puedo pagar con el móvil si mi banco no tiene app propia?
Sí. Aunque tu banco no ofrezca una app de pago propia, puedes usar carteras digitales como Google Wallet (Android) o Apple Pay (iPhone), que son compatibles con la mayoría de entidades españolas. También puedes optar por neobancos como Revolut o N26, que incluyen su propia tarjeta y permiten pagos móviles sin coste adicional de mantenimiento.
¿Hay algún límite de importe al pagar con el móvil?
Depende de la aplicación y de tu banco. Para pagos sin contacto en comercios, el límite sin PIN suele ser de 50 € por operación (igual que con la tarjeta física contactless). El límite total lo marca tu entidad bancaria. Bizum, por ejemplo, permite hasta 1.000 € por operación y 5.000 € al mes. Google Wallet y Apple Pay no imponen límites propios más allá de los establecidos por tu tarjeta.
¿Puedo usar varias aplicaciones de pago a la vez?
Sí, puedes tener instaladas y configuradas tantas apps de pago como quieras. Por ejemplo, puedes usar Bizum para transferencias entre amigos, Google Wallet para pagos NFC en comercios y PayPal para compras online. En cada momento, elige la que mejor se convenga según el tipo de transacción y el comercio.
¿Qué hago si pierdo el móvil o me lo roban?
Lo primero es bloquear el acceso al dispositivo de forma remota: usa «Buscar mi dispositivo» en Android o «Buscar mi iPhone» en iOS. Esto bloquea inmediatamente los pagos NFC. A continuación, contacta con tu banco para que desactive las tarjetas vinculadas a las apps de pago. Si tenías Bizum, llama a tu entidad para que suspenda el servicio. En la mayoría de casos, las protecciones antifrau te cubren frente a cargos no autorizados realizados después del bloqueo.
Nota sobre el uso responsable de los pagos móviles

Préstamo Responsable
No pidas más de lo que puedes devolver.
Compara la TAE (no solo el TIN), revisa los plazos y lee la letra pequeña antes de aceptar cualquier microcrédito.