Si eres trabajador por cuenta propia y necesitas capital para tu actividad, los microcréditos para autónomos son una de las vías de financiación más ágiles disponibles en España. A diferencia de los préstamos bancarios convencionales, estos productos se solicitan online, se aprueban en horas y no exigen avales ni garantías hipotecarias. En esta guía comparamos las opciones disponibles, analizamos requisitos y costes, y te ayudamos a elegir la alternativa que mejor se adapta a tu negocio. También exploramos las diferencias entre las distintas fuentes de financiación —bancos, ICO, fintech y crowdlending— para que tomes una decisión informada basada en datos reales y no en promesas comerciales.
¿Qué son los microcréditos para autónomos?
Estos productos financieros son préstamos de pequeño importe —generalmente entre 300 y 50.000 euros— diseñados específicamente para trabajadores por cuenta propia que necesitan financiación rápida sin los trámites burocráticos de la banca tradicional. Se caracterizan por un proceso 100% digital, respuestas en menos de 48 horas y una documentación mínima.
Definición clave: Se trata de un préstamo de importe reducido (habitualmente hasta 50.000 €) dirigido a trabajadores por cuenta propia, con solicitud online, aprobación rápida y sin necesidad de aval hipotecario.
Estas entidades prestadoras —tanto bancos como instituciones financieras online (MFO)— evalúan el perfil del solicitante en función de sus ingresos como autónomo, su antigüedad en la actividad y su historial financiero. A partir de esos datos, determinan el importe máximo, el plazo de devolución y el tipo de interés aplicable.
La principal ventaja frente a la financiación bancaria convencional es la velocidad: mientras un préstamo tradicional puede tardar semanas en aprobarse, un microcrédito puede estar disponible en tu cuenta en menos de 24 horas. Además, no exigen un plan de negocio ni justificación del uso del dinero.
Tipos de financiación para autónomos
Existen varias vías de financiación para trabajadores por cuenta propia en España. Cada una tiene sus ventajas, requisitos y costes. Antes de decidir, conviene conocer todas las opciones disponibles.
| Tipo de financiación | Importe habitual | Plazo | Velocidad | Requisito clave |
|---|---|---|---|---|
| Préstamo personal | 1.000 – 60.000 € | 12 – 96 meses | 24 – 72 horas | Ingresos demostrables |
| Minicrédito | 50 – 1.000 € | 7 – 90 días | 10 – 60 minutos | DNI y teléfono |
| Línea de crédito | 500 – 50.000 € | Renovable | 24 – 48 horas | Antigüedad como autónomo |
| Tarjeta de crédito | 600 – 10.000 € | Revolving / aplazamiento | 1 – 2 semanas | Ingresos regulares |
| Préstamo con garantía | 10.000 – 300.000 € | 60 – 360 meses | 2 – 4 semanas | Propiedad inmobiliaria |
| Crowdlending | 1.000 – 150.000 € | 12 – 60 meses | 1 – 3 semanas | Proyecto viable |
Préstamo personal para autónomos
El préstamo personal es la opción más versátil. Los bancos y muchas entidades online ofrecen préstamos personales adaptados a autónomos, con importes que van desde 1.000 hasta 60.000 euros y plazos de devolución de entre 1 y 8 años. La TAE suele situarse entre el 6% y el 15%, dependiendo del perfil del solicitante y de la entidad.
Minicréditos
Los minicréditos son la opción más rápida para necesidades puntuales de poco importe. Se solicitan desde el móvil, se aprueban en minutos y el dinero llega en menos de una hora. Sin embargo, su TAE puede superar el 20%, por lo que solo son rentables para cantidades pequeñas y plazos muy cortos.
Línea de crédito
Una línea de crédito funciona como un colchón financiero: la entidad te asigna un límite disponible y solo pagas intereses por lo que utilizas. Es ideal para autónomos con ingresos irregulares que necesitan cubrir desfases de tesorería. Se renueva automáticamente al devolver el capital dispuesto.
Tarjeta de crédito
Las tarjetas de crédito permiten financiar compras y pagos con períodos de gracia sin intereses (habitualmente 30-60 días). Para autónomos, pueden ser útiles para gestionar gastos operativos, aunque conviene vigilar los intereses de demora y las comisiones por disposición de efectivo.
Préstamos con garantía hipotecaria
Si dispones de un inmueble en propiedad, puedes acceder a importes mayores (hasta 300.000 €) con tipos de interés más bajos. El proceso es más lento y requiere notaría y registro, pero es la opción más barata para cantidades elevadas.
Crowdlending
Las plataformas de crowdlending conectan a inversores particulares con emprendedores que necesitan financiación. Los importes pueden ser elevados y los plazos flexibles, pero el proceso de evaluación del proyecto es más riguroso que en un microcrédito convencional.
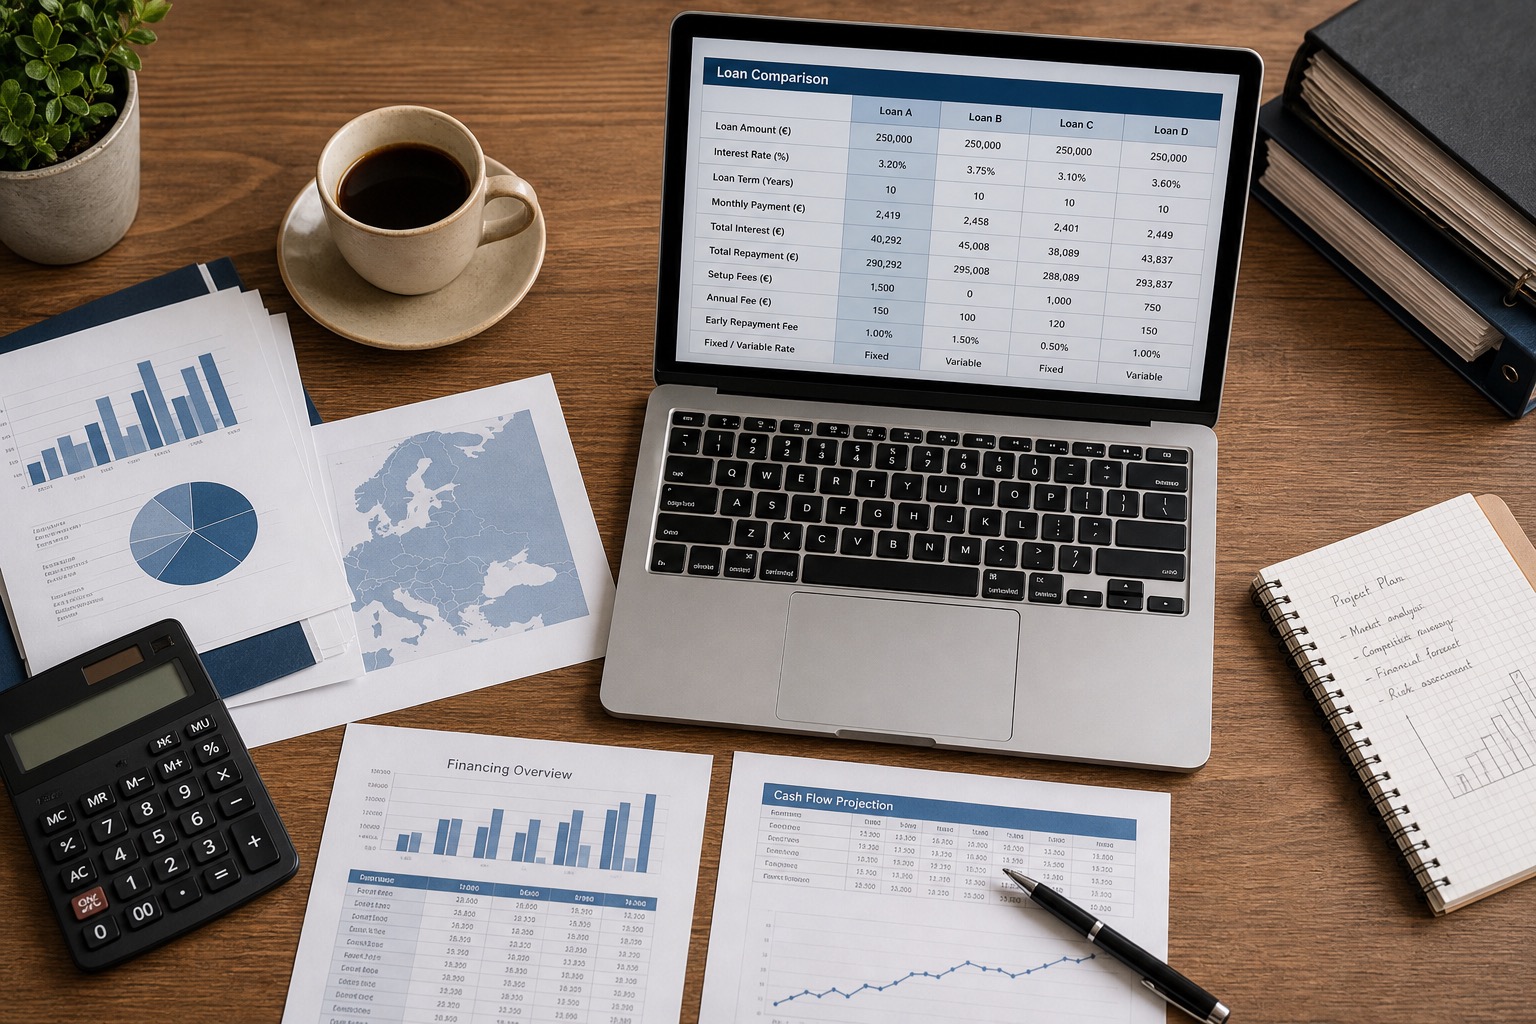
Además de las opciones anteriores, algunos autónomos recurren a los préstamos entre particulares (peer-to-peer lending) o a las líneas de descuento de efectos comerciales. Cada alternativa tiene sus ventajas según la situación concreta del negocio: si necesitas rapidez, los minicréditos online son imbatibles; si buscas el menor coste, los préstamos ICO no tienen rival; si necesitas flexibilidad, una línea de crédito renovable se adapta mejor a los ciclos de ingresos variables.
Préstamos ICO para autónomos: la opción más barata
Los préstamos del Instituto de Crédito Oficial (ICO) son la fuente de financiación más económica disponible para autónomos en España. El ICO no presta directamente: actúa como intermediario mayorista y canaliza el dinero a través de bancos y cajas que tienen acuerdos de colaboración.
Datos clave de los préstamos ICO:
- Importe: desde 1.000 € hasta 12.500.000 € (línea Pymes y autónomos)
- Plazo: 1, 2, 3, 4, 5, 6, 7 y 8 años (con hasta 12 meses de carencia)
- TIN máximo: fijado por el ICO en cada línea (habitualmente euríbor + spread)
- Comisión de apertura: máxima 0,9% para plazos ≤5 años; 1,2% para plazos superiores
- No exige avales personales para importes ≤250.000 €
Para acceder a un préstamo ICO como autónomo, debes acudir a tu banco habitual (o a cualquiera de las entidades colaboradoras) y solicitar la línea ICO correspondiente. El banco evaluará tu solvencia de forma similar a un préstamo convencional, pero las condiciones serán más favorables porque el ICO asume parte del riesgo.
Las entidades bancarias que más préstamos ICO conceden a autónomos incluyen BBVA, CaixaBank, Santander, Sabadell e ING. Cada una tiene sus propios requisitos adicionales, por lo que conviene comparar antes de decidirse.
¿Cuándo solicitar un microcrédito siendo autónomo?
Solicitar un microcrédito tiene sentido cuando necesitas cubrir una necesidad concreta de financiación que no puede esperar a los plazos de la banca tradicional. Estos son los escenarios más habituales:
Tienes facturas pendientes de cobro pero debes pagar a proveedores o la Seguridad Social este mes. Un microcrédito puente cubre el hueco.
Surge una oportunidad de compra de stock con descuento o un equipamiento necesario, pero no tienes liquidez inmediata.
Tu vehículo de trabajo necesita reparación, el ordenador ha dejado de funcionar o necesitas renovar herramientas para seguir operando.
Tu actividad tiene picos de demanda (navidad, rebajas, temporada turística) y necesitas anticipar gastos de personal o inventario.
Sin embargo, no siempre es la mejor decisión. Si tu negocio genera ingresos suficientes pero con retraso, quizás sea más rentable negociar plazos de pago con proveedores o utilizar una línea de crédito ya contratada. El microcrédito es más caro que la financiación bancaria convencional, así que úsalo solo cuando la velocidad justifique el sobrecoste.
Requisitos para conseguir la aprobación
Las entidades que conceden microcréditos a autónomos suelen exigir un conjunto de requisitos estándar. Conocerlos de antemano te permite preparar la documentación y evitar rechazos innecesarios.
Antigüedad como autónomo
La mayoría de entidades exigen un mínimo de 6 a 12 meses de actividad demostrable. Los autónomos nuevos (menos de 6 meses) tienen más dificultades, aunque algunas fintech y plataformas de crowdlending sí los aceptan si presentan un plan de negocio sólido o ingresos alternativos demostrables.
Ingresos regulares y demostrables
Las entidades necesitan verificar que tienes capacidad de devolución. Esto implica presentar las declaraciones trimestrales de IVA (modelo 303), la declaración anual de IRPF (modelo 100 o 130) y los certificados de retenciones si aplican. Los ingresos mínimos varían: desde 600 €/mes para minicréditos hasta 2.000 €/mes para préstamos de mayor importe.
No estar en ASNEF o ficheros de morosos
Estar inscrito en ASNEF (Asociación Nacional de Establecimientos Financieros de Crédito) o en cualquier registro de impagos es motivo de rechazo automático en la mayoría de entidades tradicionales. Algunas fintech especializadas sí ofrecen microcréditos con ASNEF, pero con tipos de interés significativamente más altos y límites reducidos.
Motivos frecuentes de rechazo: antigüedad inferior a 6 meses, ingresos irregulares no justificables, estar en ASNEF, deudas con la Seguridad Social o Hacienda, o solicitar un importe desproporcionado respecto a los ingresos declarados.
Documentación necesaria
La documentación habitual para solicitar un microcrédito como autónomo incluye:
- DNI o NIE en vigor
- Certificado de alta en el censo de empresarios (modelo 036/037)
- Últimas 2-3 declaraciones trimestrales de IVA
- Declaración anual del IRPF del ejercicio anterior
- Extractos bancarios de los últimos 3-6 meses
- Certificado de estar al corriente con la Seguridad Social
Cómo pedir este tipo de financiación online
El proceso para solicitar esta financiación es 100% digital en la mayoría de entidades. Estos son los pasos habituales:
- Paso 1 — Comparar opciones: utiliza un comparador online para ver importes, TAE y plazos de varias entidades. No te quedes con la primera oferta.
- Paso 2 — Simular el préstamo: la mayoría de webs ofrecen un simulador donde introduces el importe deseado y el plazo de devolución. El sistema te muestra la cuota mensual y la TAE orientativa.
- Paso 3 — Enviar la solicitud: rellena el formulario online con tus datos personales y de actividad profesional. Adjunta la documentación requerida (DNI, declaraciones fiscales, extractos).
- Paso 4 — Esperar la aprobación: las entidades más rápidas responden en minutos (minicréditos); las más tradicionales tardan 24-72 horas. Algunas llaman para verificar datos.
- Paso 5 — Firmar y recibir el dinero: si te aprueban, firmas el contrato digitalmente (con firma electrónica o SMS de verificación). El ingreso se realiza en tu cuenta en 10 minutos a 48 horas.
Todo el proceso puede completarse desde el móvil o el ordenador. No necesitas acudir a ninguna oficina física, salvo en el caso de préstamos con garantía hipotecaria que requieren notaría.
Costes e intereses: TAE, TIN y comisiones
El coste real de un microcrédito se mide por la TAE (Tasa Anual Equivalente), que incluye no solo el interés nominal (TIN) sino también comisiones, gastos y la frecuencia de los pagos. Cuanto más alta sea la TAE, más caro es el préstamo.
| Concepto | Qué es | Rango habitual en autónomos |
|---|---|---|
| TIN | Tipo de Interés Nominal: el interés puro sobre el capital | 4% – 18% anual |
| TAE | Tasa Anual Equivalente: incluye TIN + comisiones + frecuencia de pago | 6% – 25% anual |
| Comisión de apertura | Porcentaje que se cobra al formalizar el préstamo | 0% – 2% |
| Comisión de estudio | Por evaluar tu solicitud (a veces gratuita) | 0% – 1% |
| Comisión por amortización anticipada | Si devuelves antes del plazo previsto | 0% – 2% |
Consejo: compara siempre la TAE, no solo el TIN. Un préstamo con TIN del 8% pero con comisión de apertura del 3% puede tener una TAE del 12%, mientras que otro con TIN del 10% sin comisiones puede tener una TAE del 10,5% — y ser más barato.
Para microcréditos de importe muy reducido (menos de 1.000 €) y plazo corto (menos de 90 días), la TAE puede superar el 20% e incluso el 100% en el caso de los minicréditos más rápidos. En estos casos, lo importante es calcular el coste total en euros: si pides 300 € a 30 días con una TAE del 50%, el coste real será de unos 12,50 €.
Microcréditos sin intereses: ¿existen de verdad?
Los microcréditos sin intereses existen, pero con matices importantes que conviene conocer. Varias entidades ofrecen el primer préstamo gratis (0% de interés) como gancho comercial para nuevos clientes. Sin embargo, esta oferta suele tener condiciones:
- Importe limitado: habitualmente entre 50 y 300 euros para el primer préstamo.
- Plazo muy corto: devolución en 30 días como máximo.
- Solo para clientes nuevos: a partir del segundo préstamo, se aplican intereses normales.
- Comisiones ocultas: algunas entidades cobran comisión de apertura o de gestión aunque digan “0% interés”.
La oferta del primer préstamo gratis es legítima y puede ser útil si necesitas una cantidad pequeña y estás seguro de poder devolverla en el plazo. Pero no confundas “sin intereses” con “gratis”: lee siempre la letra pequeña y verifica la TAE real antes de aceptar.
Dificultades habituales al solicitar financiación
Los autónomos se enfrentan a tres dificultades principales cuando solicitan microcréditos o cualquier tipo de financiación. Conocerlas de antemano te permite preparar alternativas.
Estar en ASNEF o tener deudas previas
Si estás inscrito en ASNEF por una factura impagada (incluso de 50 euros de una telefónica), la mayoría de entidades rechazarán tu solicitud automáticamente. La solución es pagar la deuda, solicitar la baja del fichero y esperar 30 días antes de volver a intentar. Algunas fintech especializadas ofrecen microcréditos con ASNEF, pero a tipos mucho más elevados.
Ingresos variables de un mes a otro
La irregularidad de ingresos es inherente a muchos negocios autónomos. Las entidades tradicionales exigen ingresos estables, lo que penaliza a actividades estacionales o a profesionales con ciclos de cobro largos. Alternativa: busca entidades que evalúen el promedio de los últimos 6-12 meses en lugar de mes a mes.
Ser nuevo autónomo (sin antigüedad)
Si te has dado de alta como autónomo hace menos de 6 meses, las opciones se reducen considerablemente. Los bancos exigen historial. Alternativas: plataformas de crowdlending que evalúan el proyecto en lugar del historial, o microcréditos de importe reducido (hasta 1.000 €) en fintech que aceptan autónomos nuevos con documentación adicional.
- Dinero disponible en horas, no en semanas
- Sin avales ni garantías hipotecarias
- Proceso 100% online
- Flexible en el uso del capital
- TAE más alta que la banca tradicional
- Plazos de devolución cortos
- Comisiones por demora elevadas
- Posible sobreendeudamiento si no calculas bien
Cómo comparar opciones de financiación para autónomos
Comparar estas opciones de financiación requiere fijarse en más de solo el interés. Un comparador de préstamos te permite ver de un vistazo las condiciones de múltiples entidades, pero conviene entender qué criterios pesan más en la decisión final.
Lo primero es comparar la TAE, no el TIN. La TAE refleja el coste real incluyendo comisiones. Después, mira el plazo de devolución: un plazo más largo significa cuotas más bajas pero más intereses totales. También compara el importe máximo disponible, la velocidad de ingreso y los requisitos de acceso.

Wandoo
- Edad: 20 – 70 años
- Importe: 50€ – 1500€
- Plazo: 7 – 61 días

MyKredit
- Edad: +18 años
- Importe: 100€ – 2500€
- Devolución: 1 – 6 meses

Haycredito
- Edad: +18 años
- Importe: Hasta 1500€
- Plazo: Hasta 30 días

Cashper
- Requisito: Sin papeleos
- Importe: 100€ – 1000€
- Plazo: 15 – 30 días

QueBueno
- Edad: +18 años
- Importe: Hasta 1000€
- Proceso: 100% Online

Luzo
- Edad: 21 – 75 años
- Importe: 50€ – 2000€
- Plazo: 7 – 30 días
Publicidad. Los importes y condiciones los fija cada entidad. Préstamo responsable: no pidas más de lo que puedes devolver.
| Criterio | Qué mirar | Peso en la decisión |
|---|---|---|
| TAE | Coste total anual del préstamo | Alto |
| Plazo de devolución | Meses o días para devolver | Alto |
| Importe máximo | Cuánto puedes solicitar | Medio |
| Velocidad de ingreso | Tiempo hasta recibir el dinero | Medio |
| Requisitos | Antigüedad, ingresos, ASNEF | Alto (determina si te aprueban) |
| Comisiones adicionales | Apertura, estudio, cancelación anticipada | Medio |
| Opiniones de usuarios | Experiencias reales con la entidad | Bajo-Medio |
Un error frecuente es elegir solo por el importe máximo disponible. Si necesitas 5.000 € pero la entidad te ofrece 30.000 € con una TAE del 20%, la tentación de pedir más puede llevar a un sobreendeudamiento innecesario. Pide solo lo que necesitas y puedes devolver cómodamente.
Alternativas a los microcréditos bancarios
Si la banca tradicional o las entidades de microcréditos no te conceden la financiación que necesitas, existen alternativas que conviene explorar:
Plataformas que conectan inversores particulares con autónomos. Importes hasta 150.000 €, plazos flexibles, proceso más lento pero más accesible para nuevos proyectos.
Cedes tus facturas pendientes de cobro a una entidad que te adelanta el dinero. Ideal si facturas a empresas con plazos de pago largos (30-90 días).
Administraciones públicas (estatal, autonómica, europea) ofrecen ayudas a fondo perdido o préstamos blandos para autónomos. El proceso es lento pero el coste es mínimo.
Inversores privados que aportan capital a cambio de participación o retorno. Más adecuado para proyectos escalables que para necesidades de tesorería puntuales.
Cada alternativa tiene su momento. El crowdlending funciona bien para proyectos con un plan claro; el factoring para negocios B2B con facturas de grandes empresas; las subvenciones para inversiones específicas (digitalización, sostenibilidad); y los business angels para startups con potencial de crecimiento.
Consejos antes de solicitar financiación para tu negocio
Antes de enviar tu solicitud de microcrédito, revisa estos puntos clave para tomar una decisión informada y evitar problemas futuros:
- Calcula el importe exacto que necesitas. No pidas “por si acaso”. Cada euro extra tiene un coste. Haz una lista de los gastos concretos que vas a cubrir.
- Verifica que puedes devolverlo. Suma la cuota del microcrédito a tus obligaciones mensuales fijas. Si el ratio supera el 35-40% de tus ingresos netos, el esfuerzo financiero es excesivo.
- Compara al menos 3 entidades. Usa un comparador online y solicita ofertas vinculantes de varias entidades antes de firmar.
- Lee la letra pequeña del contrato. Fíjate en las comisiones por demora, las condiciones de cancelación anticipada y si hay cláusulas de modificación unilateral del tipo de interés.
- Comprueba que la entidad está registrada. Verifica en el registro del Banco de España que la entidad está autorizada para operar en España como establecimiento financiero de crédito.
- No aceptes si te presionan. Una entidad seria no te presiona para firmar en el momento. Si sientes presión, busca otra opción.
Preguntas frecuentes sobre financiación para autónomos
¿Puedo pedir un microcrédito si soy nuevo autónomo (menos de 6 meses)?
Es difícil pero no imposible. La mayoría de bancos y MFO exigen un mínimo de 6-12 meses de antigüedad. Sin embargo, algunas plataformas de crowdlending y fintech evaluán tu proyecto en lugar de tu historial. También puedes presentar avales personales o ingresos alternativos demostrables (alquiler de inmuebles, contratos futuros) para reforzar tu solicitud.
¿Qué pasa si estoy en ASNEF? ¿Puedo conseguir un microcrédito?
La mayoría de entidades rechazan automáticamente a solicitantes en ASNEF. Existen algunas fintech especializadas que ofrecen microcréditos con ASNEF, pero con tipos de interés significativamente más altos (TAE que puede superar el 50%) e importes limitados (habitualmente hasta 1.000 €). Lo más recomendable es pagar la deuda que te llevó al fichero, solicitar la baja y esperar 30 días antes de solicitar financiación.
¿Cuánto tardan en ingresar el dinero?
Depende del tipo de entidad. Los minicréditos online pueden ingresar en 10-60 minutos si la entidad trabaja con los mismos bancos que tú. Los préstamos personales de bancos tradicionales tardan 24-72 horas. Los préstamos ICO o con garantía hipotecaria pueden tardar 2-4 semanas por la tramitación notarial.
¿Necesito un aval para pedir esta financiación?
No, estos productos se caracterizan precisamente por no exigir avales ni garantías hipotecarias. La entidad asume el riesgo basándose en tus ingresos declarados y tu historial financiero. Solo los préstamos de importe elevado (más de 50.000 €) o con condiciones especiales pueden requerir algún tipo de garantía personal o real.
¿Puedo devolver el microcrédito antes del plazo previsto?
Sí, por ley tienes derecho a la amortización anticipada total o parcial. Sin embargo, algunas entidades cobran una comisión por cancelación anticipada (habitualmente entre 0,5% y 2% del capital amortizado). Antes de firmar, verifica si tu contrato incluye esta comisión y negocia su eliminación si es posible.
¿Qué diferencia hay entre un microcrédito y un préstamo personal para autónomos?
La diferencia principal es el importe y el plazo. Los microcréditos suelen ser de hasta 50.000 € (aunque los minicréditos no pasan de 1.000 €) con plazos cortos (días a pocos meses). Los préstamos personales para autónomos pueden llegar a 60.000 € o más, con plazos de hasta 8 años. Los microcréditos son más rápidos de obtener; los préstamos personales suelen tener mejor TAE.
¿Es seguro pedir un microcrédito online a una fintech?
Sí, siempre que la entidad esté registrada en el Banco de España como establecimiento financiero de crédito (EFC) o opere bajo la supervisión de una entidad europea con pasaporte comunitario. Antes de solicitar, verifica el registro en la web del Banco de España y comprueba que la web utiliza conexión segura (HTTPS). Desconfía de entidades que no muestran su identificación fiscal, dirección física o condiciones claras.
¿Puedo tener varios microcréditos activos al mismo tiempo?
Técnicamente sí, pero no es recomendable. Cada microcrédito activo aumenta tu ratio de endeudamiento y reduce tu capacidad para afrontar imprevistos. Además, algunas entidades consultan la Central de Información de Riesgos del Banco de España (CIRBE) y pueden rechazar tu solicitud si detectan exceso de deuda. Lo más sensato es tener una sola línea de financiación activa y renovarla según necesidad.
Nota responsable: pide solo lo que necesitas
Financiación responsable: Antes de solicitar cualquier microcrédito o préstamo, evalúa tu capacidad real de devolución. El Banco de España recomienda no destinar más del 35% de tus ingresos netos mensuales al pago de deudas. No solicites financiación para cubrir deudas previas sin un plan de reestructuración global. Verifica que la entidad está registrada en el Banco de España y compara siempre varias ofertas antes de firmar. Si tienes problemas de sobreendeudamiento, contacta con el Servicio de Reclamaciones del Banco de España.

Préstamo Responsable
No pidas más de lo que puedes devolver.
Compara la TAE (no solo el TIN), revisa los plazos y lee la letra pequeña antes de aceptar cualquier microcrédito.