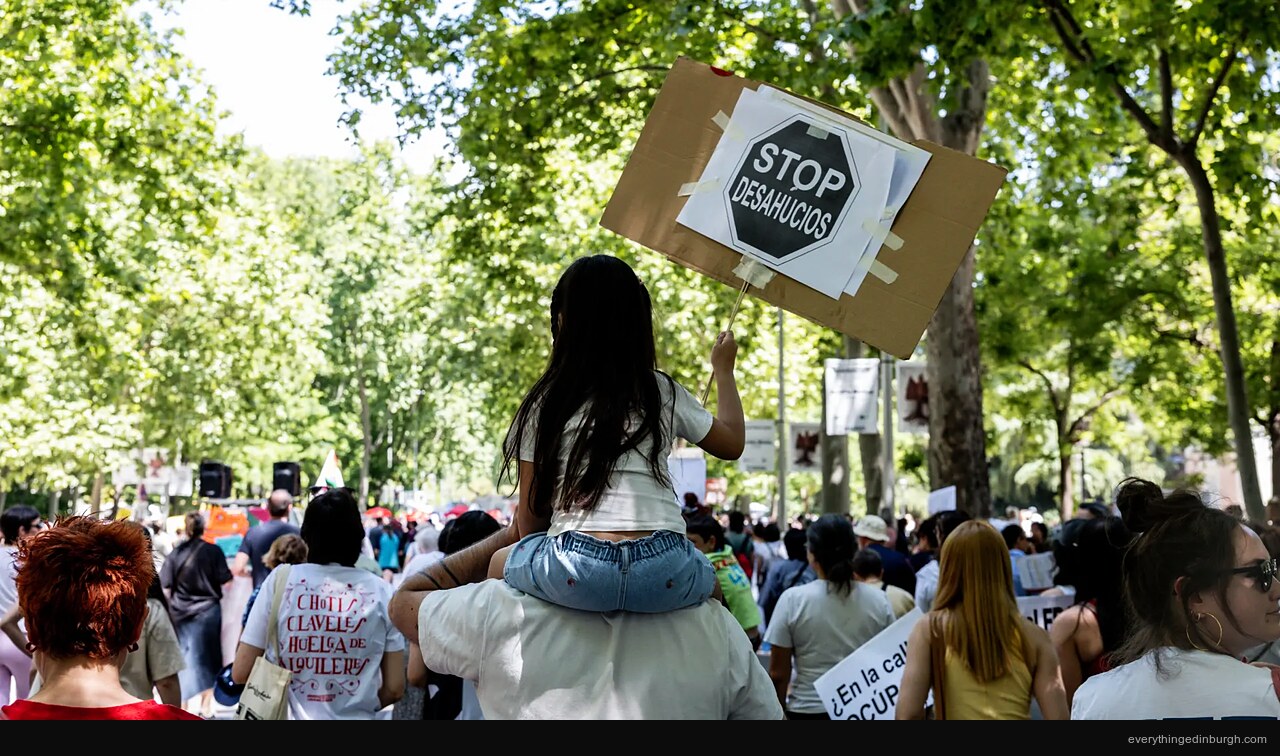
Tres mil setecientas tres. Ése es el número de certificados de ejecución hipotecaria sobre viviendas habituales registrados en España entre abril y junio de 2026. Un dato que el Instituto Nacional de Estadística publicó este miércoles y que supone el nivel más elevado en más de nueve años, desde el primer trimestre de 2017. La causa está en la misma cadena que muchos hipotecados llevan meses temiendo: la guerra de Irán disparó la inflación, el Banco Central Europeo respondió subiendo los tipos, y el euríbor —que marca las cuotas de la mayoría de las hipotecas variables en España— ha subido más de medio punto en pocos meses.
Qué dice exactamente el INE
La estadística de procedimientos concursales del INE distingue entre los expedientes iniciados y las certificaciones de primera hipoteca inscritas en el Registro de la Propiedad sobre viviendas habituales. Las 3.703 certificaciones del segundo trimestre suponen un 27,5% más que en el mismo periodo de 2025 y un 10,3% por encima del trimestre anterior.
Si se amplía el foco al conjunto de procedimientos ejecutivos —que incluye todo tipo de inmuebles— la cifra asciende a 7.141 en el segundo trimestre, un 12,2% más en tasa anual. De ellas, 6.864 afectaron a fincas urbanas y 277 a fincas rústicas.
Dato clave: 4.358 ejecuciones afectaron a viviendas de personas físicas en el segundo trimestre, un 23,6% más que en el mismo periodo de 2025 y un 10,2% por encima del primer trimestre.
Por comunidades autónomas, Andalucía lidera con 1.154 ejecuciones sobre viviendas, seguida de Cataluña con 1.079 y la Comunitat Valenciana con 717. En el extremo opuesto, La Rioja registró solo 13, Navarra 27 y Cantabria 31.
El euríbor como detonante: de la guerra a la cuota mensual
Para entender por qué los impagos hipotecarios se disparan justo ahora, hay que seguir el hilo desde el conflicto bélico en Irán. La incertidumbre sobre el suministro energético elevó los precios de la energía, lo que alimentó la inflación. Ante ese repunte, el BCE acometió su primera subida de tipos en tres años el pasado junio —dejando la facilidad de depósito en el 2,25%— y repitió la operación la semana pasada, hasta el 2,5%.
El euríbor, que anticipa los movimientos del BCE, reaccionó antes incluso de que el banco central actuara. En mayo ya rozaba el 2,8%; en agosto cerró cerca del 3%; y esta semana ha encadenado tres días consecutivos por encima del 3,3% en tasa diaria. La media provisional de septiembre se sitúa en el 3,166%.
El impacto real en la cuota mensual
Las cifras del INE no son abstractas: detrás de cada expediente hay una familia que no ha podido pagar. Según los cálculos de HelpMyCash, una hipoteca media de 150.000 euros contratada a 25 años con un diferencial del 1% puede haberse encarecido más de 800 euros al año al revisarse con el euríbor de agosto. Para una hipoteca mayor o con revisión semestral, el impacto es todavía más inmediato.
El problema es que muchas familias firmaron sus hipotecas variables cuando el euríbor estaba en territorio negativo o muy bajo. Ahora, con la revisión anual o semestral, se encuentran con cuotas que pueden superar en 100 o 200 euros mensuales lo que pagaban hace un año.
“Un euríbor más elevado implica cuotas superiores cuando se produce la revisión del préstamo, aunque el impacto concreto depende del diferencial contratado, el capital pendiente y el plazo restante.” — Panel de Funcas
Qué pueden hacer los hipotecados ahora
Frente a una situación de impago inminente o ya producido, los expertos señalan tres vías que conviene explorar antes de que el procedimiento llegue al registro. La primera es la negociación directa con la entidad: los bancos prefieren reestructurar antes que ejecutar, y pueden ofrecer una carencia de capital, una ampliación de plazo o la conversión temporal a tipo fijo.
La segunda es el Código de Buenas Prácticas Bancarias, que en España permite a los deudores en situación de vulnerabilidad solicitar medidas de alivio como la reestructuración de la deuda o la dación en pago en casos extremos. La tercera, si ya hay un procedimiento abierto, es acudir a un asesor jurídico para revisar las cláusulas del contrato original.
Los datos del INE llegan en un momento en que el mercado hipotecario atraviesa también un entorno de tipos al alza marcado por las dos subidas del BCE en 2026. Con la media del euríbor de septiembre ya por encima del 3,1%, muchos contratos de hipoteca variable que se revisen este otoño sufrirán el ajuste más brusco de los últimos dos años. Si la inflación no cede y el BCE sigue apretando, las estadísticas del tercer trimestre podrían reflejar un escalón aún más alto.