
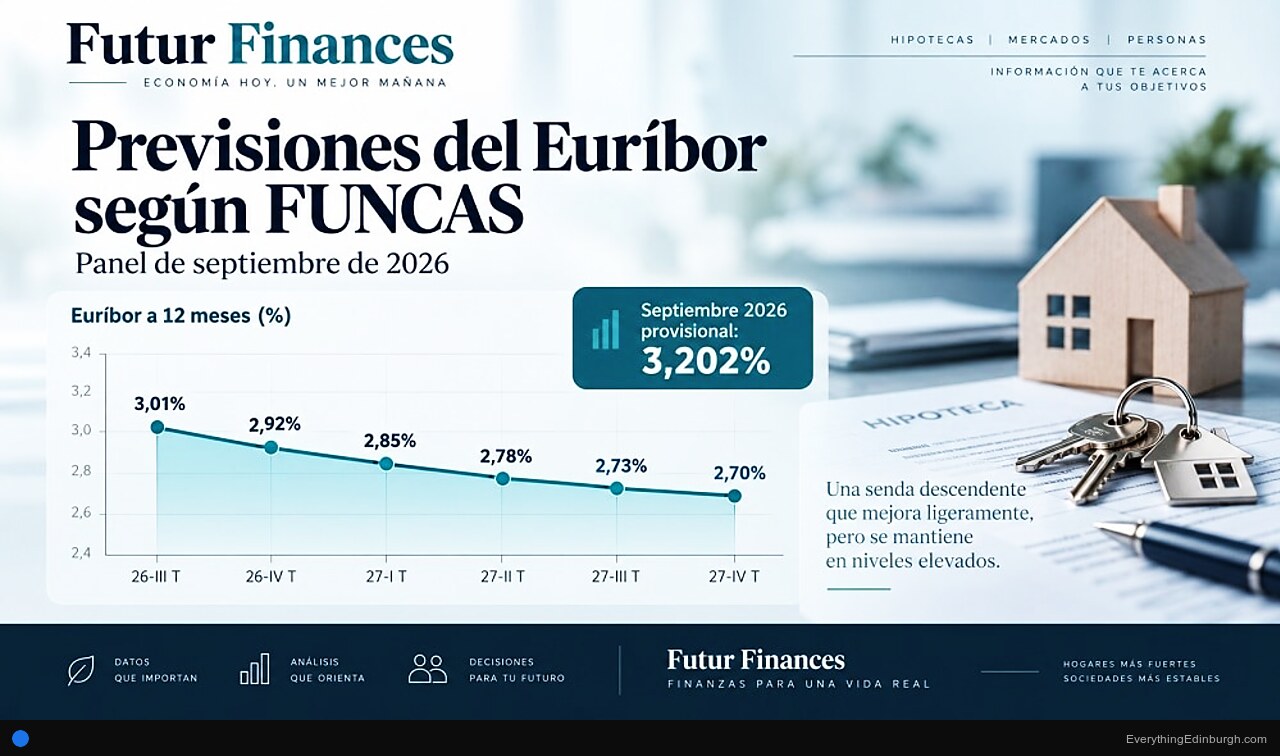
El Euríbor de septiembre de 2026 ya supera el 3,2% de media provisional. FUNCAS, el principal panel de análisis económico independiente de España, acaba de revisar al alza sus previsiones de tipos de interés tras la decisión del Banco Central Europeo de elevar sus tipos en 25 puntos básicos el 10 de septiembre. El mensaje es claro: los tipos permanecerán elevados más tiempo del que se calculaba hace apenas dos meses.
La facilidad de depósito del BCE se sitúa desde el 16 de septiembre en el 2,50%, su nivel más alto desde el inicio del actual ciclo. El Euríbor a 12 meses, referencia de la mayoría de hipotecas variables en España, respondió de inmediato: la tasa diaria alcanza el 3,354% y la media provisional de septiembre ronda el 3,2%, la más alta en lo que va de 2026 y desde julio de 2024.
Qué dice ahora FUNCAS: tipos más altos durante más tiempo
El panel de expertos de FUNCAS incorpora el nuevo escenario del BCE en sus proyecciones. La entidad espera que la facilidad de depósito se mantenga en el 2,50% hasta mediados de 2027, en lugar del 2,25% que contemplaba en julio. Para el tercer y cuarto trimestre de 2027, prevé una moderación hasta el 2,25%.
En cuanto al Euríbor a 12 meses, la previsión de FUNCAS para finales de 2027 se ha revisado dos décimas al alza, hasta aproximadamente el 2,7%, frente al 2,5% que estimaba en julio. Para el cuarto trimestre de 2026, el consenso apunta a una media en torno al 2,92%.
“Las previsiones económicas sirven para intentar orientarnos sobre el futuro, no para adivinarlo.” — Pau A. Monserrat, futurfinances.com
El problema es que esas previsiones ya se quedan cortas. La media provisional de septiembre supera el 3,2% cuando FUNCAS estimaba para el tercer trimestre una media del 3,01%. El mercado corre por delante de los modelos, y esto tiene consecuencias directas para quienes revisen su hipoteca en octubre.
Por qué el BCE decidió subir tipos en septiembre de 2026
La subida del 10 de septiembre responde a un entorno inflacionario que no se ha moderado tan rápido como el BCE anticipaba. Las proyecciones macroeconómicas de la institución contemplan un Euríbor a tres meses del 2,4% de media en 2026 y del 3,0% en 2027 y 2028. Sin embargo, esos números corresponden al índice a corto plazo, no al Euríbor a 12 meses que usan la mayoría de hipotecas variables españolas.
Las tres tasas oficiales afectadas son: la facilidad de depósito (2,50%), el tipo de las operaciones principales de financiación (2,65%) y la facilidad marginal de crédito (2,90%). Todas se sitúan por encima de los niveles de verano, consolidando el giro restrictivo de la política monetaria europea.
Impacto en los hipotecados que revisan en octubre
El Banco de España publicará el dato oficial de septiembre el 1 de octubre. Los hipotecados con revisión anual en esa fecha compararán con el 2,172% de septiembre de 2025, lo que supone una diferencia de más de un punto porcentual.
Cálculo orientativo: Para una hipoteca de 150.000 euros a 20 años con diferencial del 1%, el salto de tipos supone unos 80 euros más al mes. En préstamos de 200.000 euros, el incremento supera los 100 euros mensuales.
¿Qué significa esto para los hipotecados variables en España?
La combinación de una política monetaria más restrictiva y previsiones revisadas al alza dibuja un horizonte poco amable para quien tiene hipoteca variable. La moderación del Euríbor que muchos aguardaban para finales de 2026 no llegará antes de mediados de 2027, según el nuevo consenso de FUNCAS.
Quienes estén valorando una subrogación o novación hacia tipo fijo deberán analizar si la cuota fija disponible ahora —que en los mejores casos parte del 2,20% TIN— compensa el coste del cambio dado el plazo pendiente de amortización. El escenario actual inclina la balanza más que en cualquier momento de los últimos 18 meses.



