Si estás en una situación apremiante financiera y sientes que no sabes por dónde empezar, esta guía te ayuda a tomar la mejor decisión. Existen opciones reales de financiación rápida en España que pueden resolver tu problema en cuestión de minutos. Te explicamos cuáles son, qué requisitos necesitas y cómo evitar los riesgos más comunes.
Cuando los gastos se acumulan y el sueldo no llega a fin de mes, es normal sentir angustia. La expresión «estoy desesperada y necesito liquidez urgente» refleja una realidad que viven miles de personas en España cada mes. Una avería del coche, una factura médica inesperada o un recibo que no puedes esperar pueden desencadenar una situación de necesidad financiera inmediata.
La buena noticia es que el sistema financiero español ofrece varias vías para obtener liquidez de forma rápida, incluso si tu situación no es perfecta. En esta guía comparamos las principales alternativas, sus costes reales y los pasos exactos para solicitarlas. También analizamos los riesgos de cada opción y te damos consejos para que esta urgencia no se convierta en un problema recurrente.
Qué hacer cuando estás desesperada y necesitas liquidez urgente
Lo primero es mantener la calma. Tomar decisiones financieras bajo presión suele llevar a aceptar condiciones desfavorables. Antes de pedir cualquier producto, dedica diez minutos a evaluar tu situación: cuánto necesitas exactamente, cuándo puedes devolverlo y qué recursos propios puedes movilizar. Solo después compara las opciones de financiación disponibles.
Si en este momento tu pensamiento es «estoy desesperada necesito dinero rápido», sigue leyendo. Esta guía está diseñada para darte respuestas prácticas y realistas, sin rodeos ni promesas vacías. Vamos a analizar qué opciones tienes, cuánto cuestan realmente y cómo evitar los errores más comunes que pueden empeorar tu situación. No estás sola en esto: miles de personas pasan por situaciones similares cada mes en España, y existen soluciones legales y accesibles.
Las vías más habituales para obtener financiación rápida en España son los minicréditos (hasta 1.000 €, respuesta en minutos), los préstamos rápidos (hasta 5.000 €, con verificación inmediata) y, si dispones de ella, una tarjeta crediticio con disposición de efectivo. Cada una tiene un coste y unos requisitos distintos que analizamos en el siguiente apartado. Lo importante es que sepas que no estás sola: hay soluciones reales y legales para tu situación.
Opciones para obtener financiación rápida hoy mismo
Las principales vías para obtener liquidez urgente son los minicréditos vía web, los préstamos rápidos y las tarjetas crediticio, cada una con plazos y costes distintos. La elección depende del importe que necesites, tu historial crediticio y tu capacidad de devolución.
De 50 a 1.000 €. Respuesta en minutos y ingreso en la cuenta en 15 minutos. Primer préstamo gratis en muchas entidades. Ideal para imprevistos pequeños.
De 1.000 a 5.000 €. Verificación instantánea de solvencia. Plazos de 12 a 60 meses. Requieren justificante de ingresos regulares.
Disposición de efectivo inmediata si ya dispones de una. Interés elevado (18-24% TAE). Solo recomendable si puedes devolverlo en pocos meses.
Minicréditos online: la opción más rápida
Los minicréditos son la solución más ágil cuando necesitas cantidades pequeñas. Entidades como Vivus, Wandoo o Finmart ofrecen primeros préstamos sin intereses (0% TAE) para nuevos clientes, con importes de hasta 300 € a devolver en 30 días. El proceso es completamente digital: rellenas el formulario, verificas tu identidad con tu DNI y recibes el dinero en tu cuenta en menos de 15 minutos.
| Entidad | Importe máximo | Plazo | TAE nuevo cliente |
|---|---|---|---|
| Vivus | 300 € | 30 días | 0% |
| Wandoo | 200 € | 30 días | 0% |
| Finmart | 1.000 € | 12-60 meses | Desde 5,95% |
| Cofidis | 4.000 € | 12-72 meses | Desde 5,99% |
| Vivus (cliente recurrente) | 1.000 € | 30-90 días | Variable |
Préstamos rápidos con verificación inmediata
Si necesitas una cantidad mayor, los préstamos rápidos son la mejor opción. A diferencia de los minicréditos, requieren demostrar ingresos regulares (nómina, pensión o facturación de autónomo), pero ofrecen importes de hasta 5.000 € con plazos de devolución de hasta 5 años. La verificación de solvencia se hace de forma automática mediante servicios como Instantor o Plaid, que acceden a tu banca digital con tu consentimiento.
La ventaja frente a la banca tradicional es la velocidad: mientras un banco puede tardar semanas en aprobar un préstamo personal, estas entidades dan respuesta en horas. La desventaja es que los tipos de interés son más elevados que los de un préstamo bancario convencional. Aun así, siguen siendo significativamente más baratos que los minicréditos recurrentes o las disposiciones de efectivo con tarjeta.
Algunas entidades populares en este segmento son Cofidis, CrediMarket y los préstamos rápidos de bancos digitales como ING o Openbank. Cada una tiene sus propios requisitos de solvencia, pero todas comparten la ventaja de una respuesta mucho más ágil que la banca tradicional. Antes de solicitar, compara siempre varias ofertas: una diferencia de dos o tres puntos en la TAE puede suponer cientos de euros más o menos en el coste total del préstamo.
Tarjetas de crédito: una alternativa con matices
Si ya dispones de una tarjeta de crédito con límite suficiente, la disposición de efectivo es inmediata en cualquier cajero. Sin embargo, los intereses comienzan a devengarse desde el primer día (no hay periodo sin intereses como en las compras) y la TAE suele superar el 20%. Solo es recomendable si puedes devolver el importe en uno o dos meses.
Cómo solicitar dinero rápido paso a paso
Pedir dinero urgente requiere solo tu DNI en vigor, un número de teléfono y una cuenta bancaria a tu nombre. El proceso completo no suele superar los 10 minutos y se realiza íntegramente desde el móvil o el ordenador.
- Paso 1: Elige la entidad. Compara varias opciones atendiendo a la TAE, no solo al interés nominal. Utiliza comparadores para ver ofertas actualizadas.
- Paso 2: Rellena el formulario. Indica el importe que necesitas, el plazo de devolución y tus datos personales (nombre, DNI, teléfono, email, dirección).
- Paso 3: Verifica tu identidad. La mayoría de entidades usan servicios de verificación automática. Basta con hacer una foto a tu DNI y una selfie, o acceder a tu banca online mediante Instantor.
- Paso 4: Firma el contrato. Acepta las condiciones del préstamo firmando electrónicamente. Recibirás una copia por email.
- Paso 5: Recibe el dinero. Si todo es correcto, el ingreso en tu cuenta se produce en entre 15 minutos y 24 horas, dependiendo de la entidad y tu banco.
Consejo: Ten a mano tu DNI y los datos de tu cuenta bancaria antes de empezar. Si tu banco es el mismo que el de la entidad prestamista, el ingreso puede ser inmediato. Si es de otra entidad, puede tardar hasta 24 horas hábiles.
Requisitos para obtener financiación rápida
Los requisitos básicos son ser mayor de 18 años, residir en España, tener DNI/NIE en vigor y disponer de una cuenta bancaria y teléfono móvil. Estos son los requisitos comunes a la mayoría de entidades de crédito rápido en España, aunque cada una puede añadir condiciones adicionales.
Documentación básica
- DNI o NIE en vigor: sin caducar y a tu nombre. Los extranjeros pueden usar su NIE junto con un pasaporte válido.
- Número de teléfono móvil: propio y activo. Se usa para la verificación por SMS y para el contrato electrónico.
- Cuenta bancaria: a tu nombre, con IBAN español. Debe ser una cuenta operativa (no una cuenta de ahorro bloqueada).
- Dirección de email: para recibir la confirmación y el contrato firmado.
Justificante de ingresos
Para importes superiores a 300 €, la mayoría de entidades solicitan un justificante de ingresos regulares. Los aceptados varían:
| Tipo de ingreso | Documentación | Entidades que lo aceptan |
|---|---|---|
| Nómina | Última nómina o certificado empresarial | Todas |
| Pensión | Resolución de la Seguridad Social o extracto bancario | Todas |
| Desempleo | Resolución del SEPE | La mayoría |
| Autónomo | Última declaración trimestral (modelo 130/130) o IRPF | La mayoría |
| Sin ingresos demostrables | No aplicable | Solo minicréditos de importe reducido |
Dinero urgente con ASNEF: ¿es posible?
Sí, existen entidades que conceden dinero urgente aunque estés registrado en ASNEF, aunque las condiciones serán más restrictivas y los intereses más altos. Estar en el fichero de morosos no impide acceder a toda la financiación, pero reduce las opciones disponibles y encarece el crédito.
Atención: Las entidades que aceptan ASNEF suelen aplicar TAE más elevadas (pueden superar el 400% en minicréditos) y limitar el importe máximo. Asegúrate de que puedes devolver el préstamo antes de solicitarlo.
Las principales opciones para conseguir préstamos con ASNEF incluyen minicréditos especializados (como los de CrediYes o Fidea) y préstamos con garantía hipotecaria o de vehículo. Si tu situación es particularmente complicada, consulta nuestra guía sobre dinero urgente con ASNEF sin intermediarios para ver las opciones más directas.
Antes de aceptar cualquier oferta, verifica que la entidad está registrada en el Banco de España como establecimiento financiero de crédito (EFC). Las entidades no registradas pueden practicar usura o, en el peor caso, ser estafas.
Cuánto cuesta la financiación urgente: intereses y TAE
El dinero urgente tiene un coste que varía enormemente según el tipo de producto. La TAE (Tasa Anual Equivalente) es el indicador que debes mirar, ya que incluye intereses, comisiones y gastos asociados. Cuanto más rápida y fácil sea la obtención del dinero, mayor será la TAE.
| Tipo de producto | TAE habitual | Ejemplo: 500 € a 30 días | Ejemplo: 3.000 € a 24 meses |
|---|---|---|---|
| Minicrédito (nuevo cliente) | 0% | Devuelves 500 € | No aplicable |
| Minicrédito (cliente recurrente) | 100-400% | Devuelves 550-600 € | No aplicable |
| Préstamo rápido online | 6-25% | No habitual | Devuelves 3.200-3.600 € |
| Préstamo bancario personal | 5-10% | No habitual | Devuelves 3.150-3.300 € |
| Tarjeta de crédito (disposición) | 18-26% | Devuelves 508-510 € | Devuelves 3.500-3.800 € |
Regla de oro: Si el primer préstamo es gratis (0% TAE), aprovéchalo. Pero devuélvelo puntualmente: los intereses por retraso en minicréditos pueden superar el 20% mensual.
El coste real de la inmediatez: compara antes de aceptar
Antes de aceptar cualquier financiación urgente, compara la TAE, el importe total a devolver y el plazo entre varias entidades. La inmediatez tiene un precio, pero eso no significa que debas pagar de más sin necesidad. Dedicar 15 minutos a comparar puede ahorrarte cientos de euros.
Utiliza herramientas de comparación web para ver ofertas actualizadas de múltiples entidades. Fíjate siempre en el importe total a devolver, no solo en la cuota mensual: un préstamo con cuota baja pero plazo muy largo puede acabar costando más que uno con cuota alta y plazo corto.
Si buscas opciones de financiación rápida con respuesta inmediata, consulta nuestra comparativa de préstamos web urgentes en el acto para ver las entidades más rápidas del mercado español.
Alternativas al préstamo: otras formas de obtener liquidez rápida
Antes de pedir un préstamo, considera alternativas que pueden resolver tu urgencia sin generar deuda. No todas las situaciones de necesidad financiera requieren endeudamiento; a veces, soluciones creativas pueden ser más económicas y menos estresantes.
Electrónica, ropa, muebles o joyas que no uses pueden generar cientos de euros en plataformas como Wallapop, Vinted o Cash Converters. Es la forma más rápida de obtener dinero sin deuda.
Si tu urgencia viene de facturas pendientes, llama a tus acreedores y pide un fraccionamiento o ampliación de plazo. La mayoría prefieren cobrar tarde que no cobrar.
Muchas empresas permiten solicitar un anticipo salarial. Es gratuito o con un coste mínimo, y no genera deuda con terceros.
Otra opción menos conocida son los préstamos entre particulares a través de plataformas reguladas. Aunque no son tan rápidos como los minicréditos, suelen ofrecer tipos de interés más bajos. También puedes considerar pedir un favor a un familiar o amigo, aunque es importante formalizarlo por escrito para evitar malentendidos.
En situaciones extremas, los servicios sociales de tu ayuntamiento pueden ofrecer ayudas de emergencia para cubrir necesidades básicas como alimentación, suministros o alquiler. No son préstamos, sino subvenciones que no tienes que devolver. Infórmate en tu oficina de servicios sociales más cercana sobre los requisitos y los plazos de solicitud.
Préstamos urgentes sin nómina: qué opciones tienes
Si no tienes nómina fija, puedes acceder a préstamos rápidos presentando otros justificantes de ingresos como prestación por desempleo, pensión o facturación de autónomo. La clave está en demostrar que tienes capacidad de devolución, aunque esa capacidad no provenga de un salario convencional.
Importante: «Sin nómina» no significa «sin ingresos». Todas las entidades serias necesitan verificar que puedes devolver el préstamo. Lo que cambia es el tipo de documento aceptado como justificante.
Las opciones principales para conseguir préstamos sin nómina incluyen minicréditos de importe reducido (hasta 300 €), préstamos con garantía de vehículo o propiedad, y entidades especializadas que aceptan prestaciones sociales como ingreso válido. Los autónomos pueden usar sus declaraciones trimestrales o el resumen anual del IRPF.
También existen plataformas de crowdfunding crediticio donde particulares prestan dinero a otros particulares a tipos competitivos. Estas plataformas están reguladas por la CNMV y ofrecen una alternativa interesante para quienes no encajan en los criterios de la banca tradicional. Eso sí, el proceso suele ser algo más lento que el de un minicrédito vía app.
Cuidado con las estafas: cómo identificar ofertas falsas
Desconfía de cualquier entidad que te pida un pago por adelantado para concederte un préstamo: es la seña principal de una estafa financiera. Cuando estás en una situación de desesperación, eres especialmente vulnerable a fraudes que prometen dinero rápido a cambio de un pago previo.
Señales de alarma:
- Te piden un pago por adelantado (gastos de gestión, seguro, fianza) antes de recibir el dinero.
- No tienen dirección física ni teléfono de contacto verificable.
- Te contactan por WhatsApp o SMS sin que hayas solicitado información.
- Garantizan aprobación sin verificar ningún dato.
- La web no tiene aviso legal ni política de privacidad.
Verifica siempre que la entidad está registrada en el Registro de Establecimientos Financieros de Crédito del Banco de España. Puedes consultarlo gratuitamente en la web de la institución. Si una entidad no aparece en el registro, no operes con ella bajo ningún concepto.
Otra señal de alerta es la presión temporal: si te dicen que la oferta «solo es válida hoy» o que debes decidir inmediatamente, desconfía. Las entidades serias te dan tiempo para leer las condiciones, comparar y tomar una decisión informada. La urgencia es legítima en tu situación, pero no debe ser usada como herramienta de manipulación comercial.
Qué pasa si no puedes devolver el dinero urgente
Si no devuelves un minicrédito o préstamo a tiempo, se acumulan intereses de demora, comisiones por retraso y puedes acabar en ASNEF, lo que dificultará enormemente obtener cualquier tipo de financiación en el futuro. Las consecuencias pueden escalar rápidamente si no se abordan de inmediato.
El escenario típico es el siguiente: al día siguiente del vencimiento se aplica una comisión por retraso (habitualmente entre 30 y 60 €). Si el impago se prolonga más de 30 días, la entidad puede reportarte a ASNEF y Equifax. A partir de 60-90 días, la deuda puede ser cedida a una empresa de recobro, que añadirá sus propios gastos.
Si anticipas que no podrás devolver el importe a tiempo, contacta con la entidad antes del vencimiento. La mayoría ofrecen una prórroga o refinanciación si se solicita con antelación. No hacerlo es el peor error: las entidades son mucho más flexibles cuando el cliente se anticipa al problema que cuando ya ha vencido el plazo.
Para entender en detalle todas las consecuencias, consulta nuestra guía sobre qué pasa si no pago un microcrédito. En ella explicamos paso a paso qué ocurre en cada fase del impago y qué opciones legales tienes para negociar con la entidad.
Tus derechos al pedir financiación urgente en España
Como consumidor en España, tienes derechos legales al pedir cualquier préstamo: información clara y completa antes de firmar, un periodo de reflexión y protección contra cláusulas abusivas. Estos derechos están recogidos en la Ley de Contratos de Crédito Inmobiliario y la normativa de consumo.
Derechos básicos:
- Información transparente: la entidad debe indicarte la TAE, el importe total a devolver, todas las comisiones y el plazo antes de que firmes.
- Desistimiento: tienes 14 días naturales para desistir del contrato sin penalización.
- Amortización anticipada: puedes devolver el préstamo antes del plazo. La entidad puede cobrar una comisión máxima limitada por ley.
- Protección contra usura: los tribunales españoles han anulado contratos con intereses desproporcionados. Si la TAE supera 3 veces el interés legal del dinero, puedes reclamar.
Para un análisis completo de tus derechos como prestatario, te recomendamos leer nuestra guía sobre los derechos del prestatario en España. Si consideras que una entidad ha vulnerado tus derechos, puedes presentar una reclamación ante el Servicio de Reclamaciones del Banco de España.
Consejos para salir de una necesidad financiera recurrente
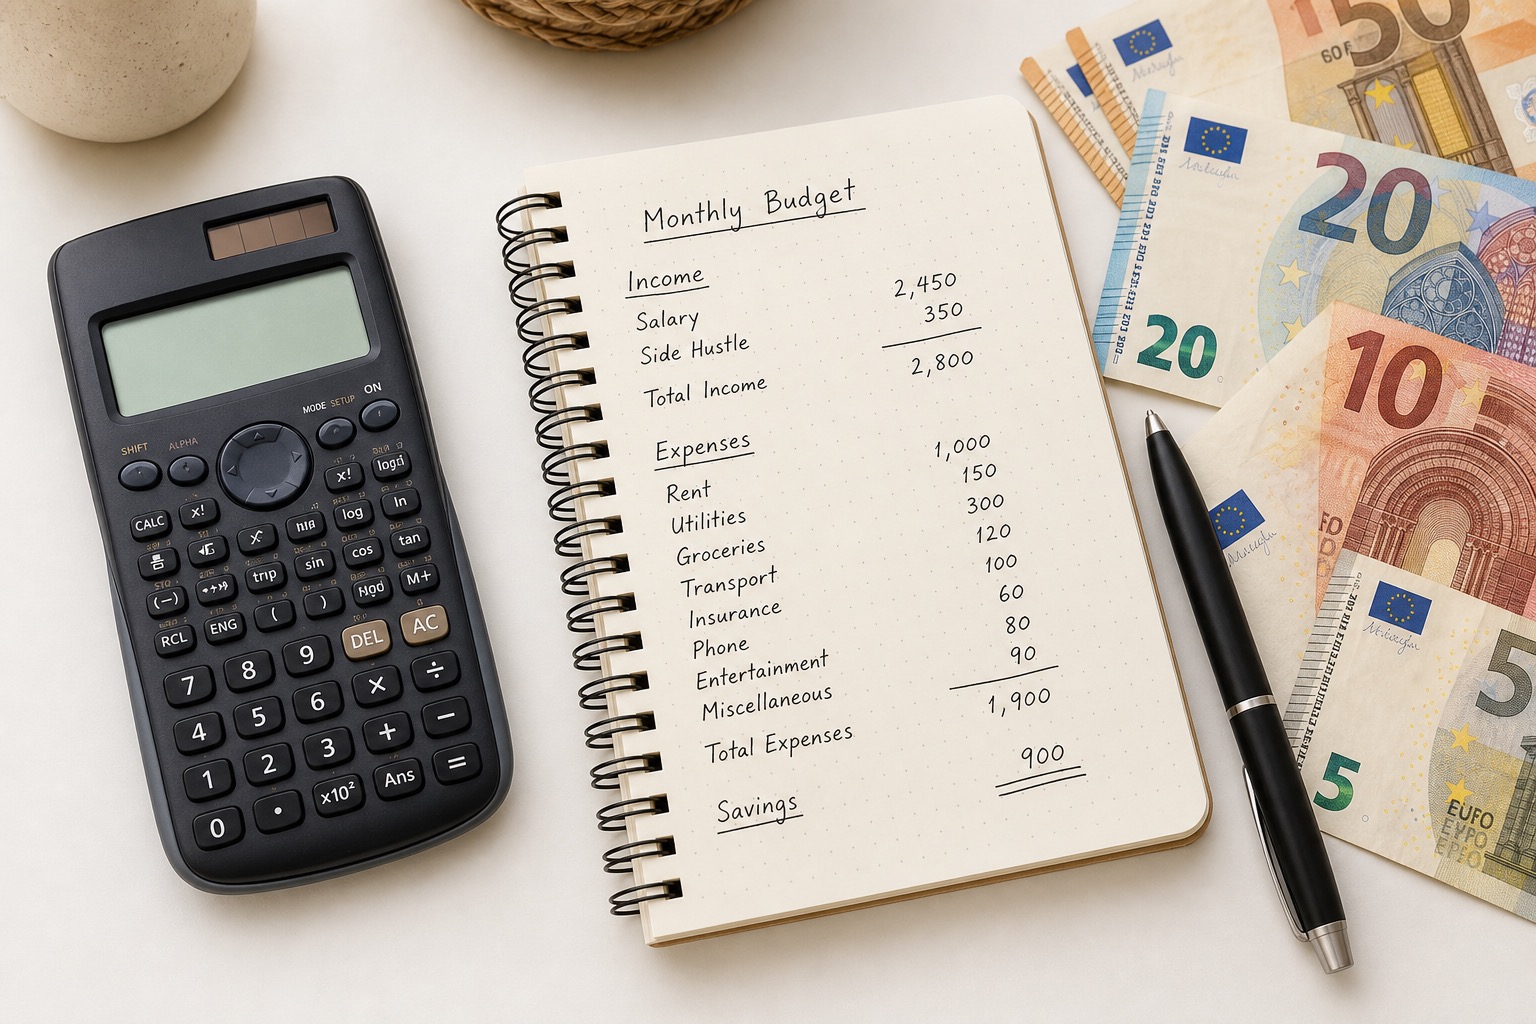
Para dejar de necesitar dinero con urgencia de forma recurrente, elabora un presupuesto mensual, prioriza deudas por interés y busca asesoramiento gratuito. Si la urgencia se repite cada mes, el problema no es de liquidez puntual sino de desequilibrio estructural entre ingresos y gastos.
- Paso 1: Haz un presupuesto realista. Anota todos tus ingresos y gastos durante un mes completo. Identifica los gastos superfluos que puedes eliminar.
- Paso 2: Prioriza deudas por interés. Dedica cualquier extra a pagar primero la deuda con mayor TAE. Es el método «bola de nieve inversa» y ahorra cientos de euros.
- Paso 3: Negocia con tus acreedores. Llama a cada entidad y pide una reducción de interés, una ampliación de plazo o una carencia temporal.
- Paso 4: Busca asesoramiento gratuito. Organizaciones como CEAR, Cáritas o los servicios sociales de tu ayuntamiento ofrecen orientación financiera gratuita.
Si tu situación implica múltiples deudas con diferentes acreedores, considera la opción de reunificar deudas en un solo préstamo con una cuota más baja. No es la solución para todos los casos, pero puede simplificar enormemente tu situación financiera al convertir múltiples pagos en uno solo con un tipo de interés más bajo.
Recuerda que la educación financiera es tu mejor herramienta a largo plazo. El Banco de España ofrece recursos gratuitos para aprender a gestionar mejor tus finanzas personales, y muchas comunidades autónomas tienen programas de asesoramiento financiero gratuito para personas sobreendeudadas. No dudes en buscar ayuda profesional si la necesitas.
Preguntas frecuentes sobre necesitar dinero urgente
¿Puedo conseguir financiación urgente si estoy en ASNEF?
Sí. Existen entidades especializadas en minicréditos y préstamos para personas registradas en ASNEF. Las condiciones son más restrictivas: importe máximo menor, TAE más elevada y plazo más corto. Antes de solicitar, verifica que la entidad está registrada en el Banco de España. También puedes explorar opciones para salir de ASNEF pagando la deuda que originó el registro. Consulta nuestra guía específica sobre préstamos con ASNEF para ver un listado actualizado de entidades que aceptan solicitudes de personas en esta situación.
¿Cuánto tardan en ingresarme el dinero?
Depende de la entidad y de tu banco. Los minicréditos online suelen ingresar en 15 minutos si tu banco coincide con el de la entidad, o en 24 horas hábiles si no coincide. Los préstamos rápidos pueden tardar entre 2 y 48 horas. Las transferencias entre bancos diferentes pueden requerir hasta 2 días hábiles adicionales. Si necesitas el dinero en el mismo día, prioriza entidades que trabajen con tu mismo banco o que ofrezcan ingreso inmediato mediante pago por transferencia SEPA.
¿Es seguro pedir financiación urgente por internet?
Sí, siempre que la entidad esté registrada en el Banco de España como establecimiento financiero de crédito. Verifica el registro antes de facilitar cualquier dato personal. La web debe tener protocolo HTTPS, aviso legal, política de privacidad y condiciones claras del producto. Nunca pagues por adelantado para recibir un préstamo.
¿Qué pasa si no puedo devolver el dinero a tiempo?
Se aplicarán intereses de demora y comisiones por retraso. Si el impago supera los 30 días, la entidad puede registrarte en ASNEF, lo que dificultará obtener financiación futura. Lo mejor es contactar con la entidad antes del vencimiento para negociar una prórroga o refinanciación. Ignorar la deuda solo empeora la situación.
¿Cuál es la opción más barata para conseguir dinero urgente?
La opción más económica es el primer minicrédito gratis (0% TAE) que ofrecen muchas entidades a nuevos clientes, habitualmente hasta 300 € a 30 días. Si necesitas más cantidad, un préstamo personal rápido con TAE entre 6 y 15% es más barato que un minicrédito recurrente. Evita las disposiciones de efectivo con tarjeta de crédito salvo que puedas devolverlo en semanas.
¿Puedo solicitar financiación urgente sin nómina?
Sí, pero necesitarás demostrar ingresos de otro tipo: prestación por desempleo, pensión, facturación de autónomo o incluso ingresos regulares por alquiler. Los minicréditos de importe pequeño (hasta 300 €) suelen tener requisitos más flexibles. Para importes mayores, cualquier entidad seria necesitará verificar tu capacidad de devolución.
Pedir dinero con responsabilidad: El Banco de España recomienda no dedicar más del 35% de tus ingresos mensuales al pago de deudas. Antes de solicitar cualquier préstamo, calcula si podrás devolverlo sin dificultades. No pidas más de lo que necesitas realmente. Si tienes problemas de sobreendeudamiento, contacta con el Servicio de Reclamaciones del Banco de España o acude a los servicios sociales de tu comunidad autónoma.

Préstamo Responsable
No pidas más de lo que puedes devolver.
Compara la TAE (no solo el TIN), revisa los plazos y lee la letra pequeña antes de aceptar cualquier microcrédito.