Casi doscientos euros más al mes. Esa es la cifra que, en números redondos, muchas familias españolas tendrán que asumir este otoño de 2026. No de golpe, ni por una sola causa, sino por la suma de varios factores que convergen al mismo tiempo: cuotas hipotecarias más altas, combustibles en máximos, electricidad cara y una cesta de la compra que no para de subir.
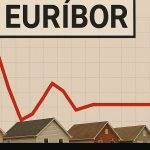
El punto de partida no es nuevo, pero la magnitud sí. El Banco Central Europeo subió sus tipos de interés oficiales 25 puntos básicos el 10 de septiembre, vinculando explícitamente la decisión a las presiones inflacionistas derivadas del conflicto en Oriente Medio. El tipo de depósito pasó al 2,50% y el de refinanciación al 2,65%. Con esa decisión encima de la mesa, los mercados empezaron a descontar más alzas, y el euríbor respondió con una de las mayores subidas diarias de su historia.
El euríbor en septiembre: una subida que ya se nota en la cuota
El euríbor a doce meses cerró agosto en el 2,954% —frente al 2,855% de julio— pero en septiembre ha acelerado con fuerza. El día 14 marcó el 3,312%, la quinta mayor subida diaria de su historia desde 1999. La media mensual de septiembre ya supera el 3,18%.
Para una familia con hipoteca variable media —unos 178.365 euros a 25 años y un diferencial de un punto sobre el euríbor—, la revisión de agosto supone unos 92 euros más al mes respecto al año anterior, pasando de alrededor de 862 euros a cerca de 954. Si el índice alcanza el 3,40% cuando toque revisar —un escenario que los analistas no descartan—, la cuota podría escalar todavía más.
Dato clave: La diferencia entre el 3,31% del euríbor diario y el 2,50% del tipo del BCE indica que el mercado anticipa varias subidas adicionales antes del verano de 2027.
La energía y los carburantes: el segundo gran golpe al presupuesto
El segundo frente lleva meses construyéndose. El IPC de agosto se situó en el 4,3% interanual —su nivel más alto desde febrero de 2023—, impulsado casi en su totalidad por los combustibles: carburantes y lubricantes se encarecieron un 46,4% respecto al año anterior, con el diésel superando los dos euros por litro en muchas gasolineras.
El Gobierno activó medidas de respuesta dentro de su Plan de Respuesta a la crisis energética: una rebaja del Impuesto sobre Hidrocarburos de 20 céntimos por litro para el gasóleo a partir del 1 de septiembre, y de 5 céntimos para la gasolina. El efecto es real, pero parcial. Llenar el depósito de un turismo diésel cuesta sensiblemente más que hace doce meses, y la diferencia se acumula semana a semana.
La electricidad, por su parte, subió un 9,2% interanual en agosto. En conjunto, los suministros domésticos —vivienda, agua, electricidad, gas y otros combustibles— se encarecieron un 4,6%, lo que se traduce en facturas más altas justo cuando el otoño empieza a encender las calderas.
La cesta de la compra: moderada en conjunto, desigual en el detalle
Los alimentos y bebidas no alcohólicas crecieron un 2,3% interanual en agosto, frente al 1,7% de julio. El dato medio puede parecer contenido, pero esconde diferencias notables: los huevos se han encarecido un 12,5% en los últimos doce meses, la carne de vacuno un 9,4% y el pescado fresco y congelado un 7,8%. El gasto semanal en el supermercado sube aunque no siempre se note en los tíquets individuales.
“Con matices según sea su situación particular, en la recta final del año tendrán que acostumbrarse a pagar casi 200 euros más al mes para vivir igual que un año antes.”
Qué pueden hacer las familias ahora mismo
Ante este panorama, hay tres palancas al alcance de cualquier hogar. La primera es revisar las condiciones del préstamo hipotecario: quienes tienen una hipoteca a tipo variable pueden valorar el cambio a tipo fijo —las mejores hipotecas fijas rondan el 2,55% TIN actualmente— o mejorar condiciones mediante subrogación.
La segunda es poner el ahorro a trabajar mientras los tipos siguen altos. En septiembre de 2026, varias entidades ofrecen rentabilidades de entre el 3% y el 3,51% TAE en cuentas remuneradas y depósitos. La inflación al 4,3% castiga especialmente al dinero parado: 10.000 euros en una cuenta al 0% pierden unos 430 euros reales de poder adquisitivo en un año.
La tercera es comparar tarifas energéticas. El mercado libre y el regulado presentan diferencias considerables según el perfil de consumo del hogar, y un cambio de tarifa puede compensar parte del alza en la factura de luz y gas.