
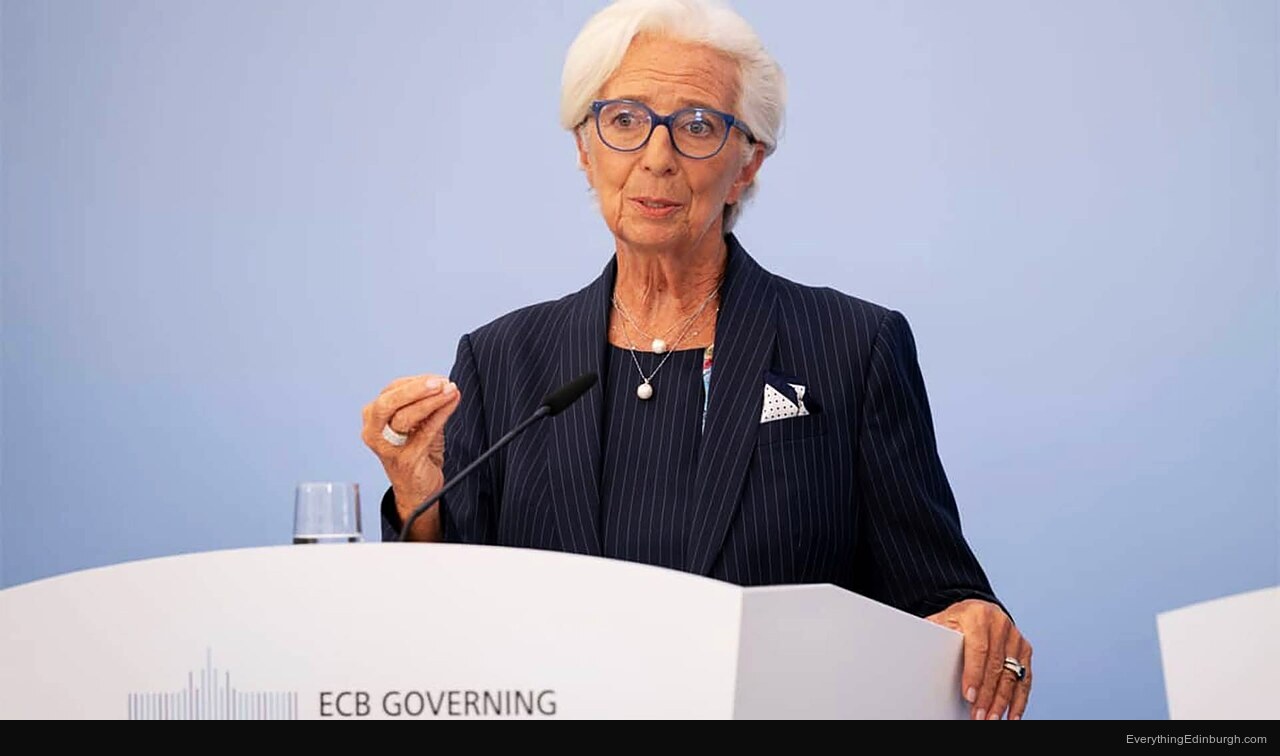
El Consejo de Gobierno del Banco Central Europeo aprobó el pasado 10 de septiembre una nueva subida de tipos de interés de 25 puntos básicos. La facilidad de depósito pasa del 2,25% al 2,50%, su nivel más alto desde marzo de 2025. Es la segunda subida del año y entra en vigor el próximo 16 de septiembre. Quienes tienen una hipoteca a tipo variable y les toca revisión este mes podrían ver su cuota mensual crecer hasta 93 euros de golpe.
Por qué el BCE ha vuelto a subir los tipos de interés
La decisión no ha sorprendido a los mercados, pero el contexto que la rodea sí ha generado inquietud. El conflicto armado en Oriente Próximo ha disparado el precio del petróleo Brent hasta el entorno de los 100-105 dólares por barril, y el gas natural cotiza en torno a 80 euros por megavatio hora, un 50% más caro que a principios de agosto. Esa energía más cara empuja la inflación hacia arriba.
En la eurozona, la inflación general se sitúa en el 3,3% en agosto, muy por encima del objetivo del 2% del BCE. En España el dato es aún más elevado: el 4,3% interanual, impulsado en parte por los carburantes. La presidenta Christine Lagarde reconoció que el conflicto en Oriente Próximo continúa generando presiones inflacionistas y advirtió que la inflación se mantendrá muy por encima del objetivo durante un período prolongado.
Nos hemos sorprendido por los dos lados, por la resiliencia de la economía, pero también en la inflación. — Christine Lagarde, presidenta del BCE.
El BCE ha revisado al alza sus previsiones de inflación: espera un 3% de media en 2026, un 2,5% en 2027 y un 2,1% en 2028. No hay bajadas de tipos a la vista hasta, como mínimo, finales de 2027.
Cuánto sube la cuota si tienes una hipoteca variable
El euríbor a 12 meses —el índice de referencia de la mayoría de las hipotecas variables en España— cerró agosto en el 2,954% y ya supera el 3,10% de media provisional en septiembre. Hace un año se situaba en el 2,172%, así que el encarecimiento lleva meses acumulándose.
Coste real de la subida: Para una hipoteca media de 178.000 euros a 30 años, la cuota puede subir más de 93 euros al mes. Al año, el sobrecoste supera los 1.100 euros.
Las cifras varían según el capital pendiente y el plazo:
- 100.000 € a 25 años: la cuota pasa de 483 € a 539 € al mes (+668 € al año)
- 100.000 € a 30 años: de 431 € a 489 € al mes (+697 € al año)
- 150.000 € a 25 años: entre 72 y 75 € más al mes (+900 € al año)
Según la asociación ASUFIN, el euríbor podría cerrar septiembre en torno al 3,2%, lo que elevaría el tipo efectivo medio de las hipotecas variables revisadas este mes hasta el 4,20%.
Las hipotecas fijas y mixtas no notan el golpe ahora
Quien firmó su hipoteca a tipo fijo puede respirar: su cuota no varía, independientemente de lo que haga el euríbor. Lo mismo ocurre con las hipotecas mixtas mientras estén en su tramo fijo inicial. El problema llega cuando ese tramo termina y la cuota queda expuesta al índice de referencia.
Para quien esté pensando en firmar una hipoteca ahora, los expertos recomiendan valorar el tipo fijo: la familia necesita más ahorro para la entrada, solicita un préstamo mayor y, al mismo tiempo, financia ese importe a un tipo más alto. El acceso a la vivienda se complica a medida que el crédito se encarece.
Si tienes una hipoteca variable que aún no ha sido revisada, tienes opciones: renegociar el diferencial con tu banco, solicitar un cambio a tipo fijo o mixto, o trasladar el préstamo a otra entidad mediante una subrogación. Ninguna es gratuita, pero pueden amortiguar el impacto antes de que la nueva cuota entre en vigor.
El ahorro sí saca partido de los tipos más altos
Hay una cara positiva en todo esto: los depósitos y las cuentas remuneradas mejoran. Varias entidades han reaccionado ya a la decisión del BCE subiendo su oferta de ahorro:
- MyInvestor: depósito al 2,50% TAE a 12 meses (3,25% TAE para clientes Premium a 3 meses)
- Deutsche Bank: hasta el 3,50% TAE en su Depósito de Confianza
- Trade Republic: cuenta remunerada al 3,04% TAE para nuevos clientes
Por primera vez en más de dos años, el interés medio de los depósitos a un año supera el 2% TAE. Aún está por debajo de la inflación del 4,3%, lo que implica una pérdida real de poder adquisitivo. Pero la diferencia con tener el dinero parado en una cuenta sin rendimiento es ya significativa.
El BCE no ha cerrado la puerta a nuevas subidas. Lagarde insistió en que el organismo actuará reunión a reunión, en función de los datos. La próxima cita está en diciembre: si la inflación no cede, el precio del dinero podría escalar un escalón más.



