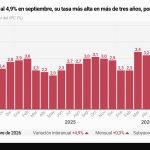
El Instituto Nacional de Estadística lo confirmó el martes 15 de septiembre sin sorpresas: el Índice de Precios de Consumo de agosto se situó en el 4,3% interanual, siete décimas por encima de julio y el dato más alto desde febrero de 2023. Hay un agravante en el ritmo mensual: los precios subieron un 0,7% solo en agosto, el mayor incremento en ese mes desde 1992.
El informe tiene dos caras. La mala —la que roza el 4,6% en términos armonizados europeos— está protagonizada casi en exclusiva por los carburantes. La buena es que la inflación subyacente, la que mide el pulso real de la economía descontando la energía y los alimentos frescos, bajó una décima hasta el 2,9%. Esa es la línea que separa un problema coyuntural de uno estructural.
Los carburantes: el detonante del salto al 4,3%
El grupo de transporte subió un 9,5% interanual en agosto, impulsado por un encarecimiento del 46,4% en combustibles y lubricantes. El diésel superó los dos euros por litro en numerosas gasolineras, acumulando el impacto del conflicto en Oriente Medio —que mantiene el crudo cerca de los 110 dólares por barril— con un efecto base especialmente desfavorable: en agosto de 2025, los carburantes habían bajado.
El Gobierno activó su Plan de Respuesta: desde el 1 de septiembre se aplica una reducción del Impuesto sobre Hidrocarburos de 20 céntimos por litro al gasóleo y de 5 céntimos a la gasolina. La medida amortigua el golpe, pero no lo neutraliza. El INE no incorpora estas rebajas a los datos de agosto, que reflejan el precio real pagado en las gasolineras durante el mes.
Máximo mensual desde 1992: El alza del 0,7% en un solo mes de agosto es la mayor variación mensual para ese período desde hace 34 años, según los datos del INE.
La inflación subyacente al 2,9%: la señal positiva del informe
La lectura menos destacada pero más relevante para el medio plazo es la de la subyacente. Al excluir energía y alimentos frescos —los dos componentes más volátiles—, el indicador retrocedió una décima hasta el 2,9% interanual. La brecha de 1,4 puntos entre el IPC general y el subyacente confirma que el alza de precios está, por ahora, circunscrita al ámbito energético.
“Las presiones de fondo siguen contenidas”, señalaba el Ministerio de Economía en su valoración. Eso importa porque una inflación subyacente controlada reduce el riesgo de que los salarios y precios de servicios entren en una espiral ascendente. El BCE, sin embargo, no espera a que eso ocurra: el 10 de septiembre subió tipos por segunda vez en el año y los mercados anticipan varios movimientos más.
La cesta de la compra: moderada en conjunto, desigual en el detalle
Los alimentos y bebidas no alcohólicas crecieron un 2,3% interanual en agosto, seis décimas más que en julio. El dato global es contenido, pero esconde diferencias considerables: los huevos acumulan un alza del 12,5% en doce meses, la carne de vacuno sube un 9,4% y el pescado fresco y congelado un 7,8%.
El Índice de Precios de Consumo Armonizado —que permite la comparación con el resto de la Unión Europea— se situó en el 4,6% interanual, siete décimas más que en julio. España se aleja así del objetivo del 2% del BCE en 2,5 puntos porcentuales, lo que explica la firmeza de la institución a la hora de aplicar nuevas subidas de tipos.
“El IPC general y la inflación energética se alejan del objetivo, aunque la inflación subyacente ofrece margen para pensar que lo peor puede ser transitorio.” — Análisis del Ministerio de Economía
Septiembre y más allá: qué esperar en los próximos meses
El dato de septiembre incorporará el efecto de las medidas del Gobierno sobre los carburantes, lo que podría suavizar el IPC general unas pocas décimas. El escenario de fondo, sin embargo, depende de la evolución del crudo y del conflicto en Irán, dos variables que los analistas admiten no poder modelizar con fiabilidad.
Para los hogares, la inflación de agosto tiene también implicaciones a largo plazo: si la media anual del IPC se consolida en torno al 4%, las pensiones de 2027 podrían subir más del 3%, en línea con el mecanismo de actualización automática ligado a la inflación. Una consecuencia que en el corto plazo no compensa el mayor coste de llenar el depósito, pero que supone un alivio relevante para millones de jubilados.