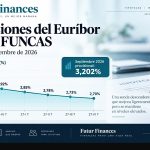
La media mensual del euríbor en septiembre de 2026 se sitúa ya en el 3,218%, según los datos de seguimiento hipotecario del mercado. Un nivel no visto desde antes del ciclo de bajadas de 2024, y que representa un salto interanual de más de un punto porcentual respecto a septiembre de 2025, cuando el índice cerró en el 2,172%. Para los cuatro millones de hogares españoles con una hipoteca variable, la próxima revisión de cuota puede llegar con una factura más alta de lo esperado.
La causa inmediata es conocida: el Banco Central Europeo (BCE) subió los tipos de interés al 2,5% el pasado 10 de septiembre, el segundo incremento desde junio. El mercado ya lo descontaba, pero el impacto en el euríbor —que refleja el precio al que los bancos europeos se prestan dinero entre sí— fue casi inmediato. El índice ha cotizado por encima del 3% todos los días del mes, con una tasa diaria del 3,354% el 24 de septiembre.
Por qué septiembre de 2026 marca un punto de inflexión
La tasa diaria del euríbor acapara los titulares, pero no es el número que realmente determina lo que pagas en tu hipoteca. Lo que cuenta es la media mensual del mes de la revisión. Y esa media de septiembre, con 16 sesiones registradas, apunta a cerrarse en torno al 3,2%, lo que convertiría a septiembre en el séptimo mes consecutivo de encarecimientos interanuales y, sobre todo, en el mayor salto desde noviembre de 2023.
La diferencia con septiembre del año pasado supera ya el punto porcentual. Las implicaciones para la economía familiar son directas: para una hipoteca media de 150.000 euros a 25 años con un diferencial de euríbor más 1%, una revisión anual en septiembre 2026 puede suponer unos 13 euros más al mes respecto a la revisión anterior, es decir, más de 155 euros anuales adicionales. Quienes tengan revisión semestral lo notarán más: casi 30 euros más al mes, más de 178 euros en el semestre.
Los más afectados son los titulares que firmaron su hipoteca variable durante 2022 o principios de 2023, cuando el euríbor todavía cotizaba por debajo del 3%, y quienes tenían una hipoteca mixta con el período fijo ya terminado.
La inflación y el BCE: el trasfondo de la escalada
En perspectiva: El euríbor cerró septiembre de 2025 en el 2,172%. La media provisional de septiembre de 2026 supera ya el 3,2%. Es el mayor salto interanual desde finales de 2023.
La decisión del BCE de volver a subir los tipos tiene un trasfondo más amplio que el control de la inflación doméstica. La persistencia del conflicto en Oriente Medio y una inflación en la eurozona que el propio BCE sitúa en torno al 3% para 2026 —un punto por encima de su objetivo— han roto las expectativas de un año de estabilidad monetaria. La institución ha revisado al alza sus previsiones de inflación para 2027 y 2028, aunque mantiene que podrá converger hacia el 2% en ese horizonte.
Los expertos de idealista/hipotecas advierten de que los bancos aprovecharán este nuevo repunte para revisar también sus ofertas de hipoteca fija y mixta al alza. “Tanto el euríbor como los tipos a largo plazo llevan semanas anticipando esta subida e incluso la posibilidad de otra más”, señaló esta semana Juan Villén, director general de idealista/hipotecas. El alza del BCE de septiembre ya ha tensionado las ofertas del mercado hipotecario.
Cuánto sube tu cuota: referencia por importe de hipoteca
Si tu hipoteca se revisa en septiembre o en los próximos meses con datos de este mes, el impacto concreto depende del capital pendiente, el plazo restante y el diferencial pactado. Como orientación general, para una hipoteca con diferencial de euríbor más 0,60% revisada anualmente:
- 100.000 € a 25 años: la cuota puede subir entre 8 y 10 euros al mes respecto al año anterior.
- 150.000 € a 25 años: el incremento ronda los 13 euros al mes, más de 155 euros anuales.
- 200.000 € a 25 años: unos 17-18 euros más al mes, más de 200 euros anuales.
- Revisión semestral: el impacto es más concentrado; quienes revisen en octubre comparando con la media de abril de 2026 (2,747%) notarán un salto de unos 47 puntos básicos.
Para calcular el impacto exacto en tu caso, comprueba en tu escritura de hipoteca la fecha de revisión y el índice de referencia que se aplica. La mayoría de las hipotecas variables en España usan el euríbor a 12 meses publicado en el BOE.
¿Seguirá subiendo el euríbor en 2026 y 2027?
El consenso entre los analistas es que el euríbor se mantendrá en niveles elevados durante lo que resta de 2026. El mercado ya descuenta la posibilidad de una nueva subida de tipos del BCE antes de que acabe el año, y la incertidumbre geopolítica en Oriente Medio añade una variable adicional que complica las previsiones.
Para 2027, el panorama es algo más esperanzador: las propias proyecciones del BCE contemplan una convergencia gradual de la inflación hacia su objetivo del 2%, lo que abriría la puerta a bajadas de tipos. Si ese escenario se cumple, los hipotecados con tipo variable podrían empezar a ver cierto alivio en sus cuotas a partir de la segunda mitad de 2027. Hasta entonces, la recomendación de los comparadores hipotecarios es revisar si la subrogación a tipo fijo o mixto compensa en el escenario actual.