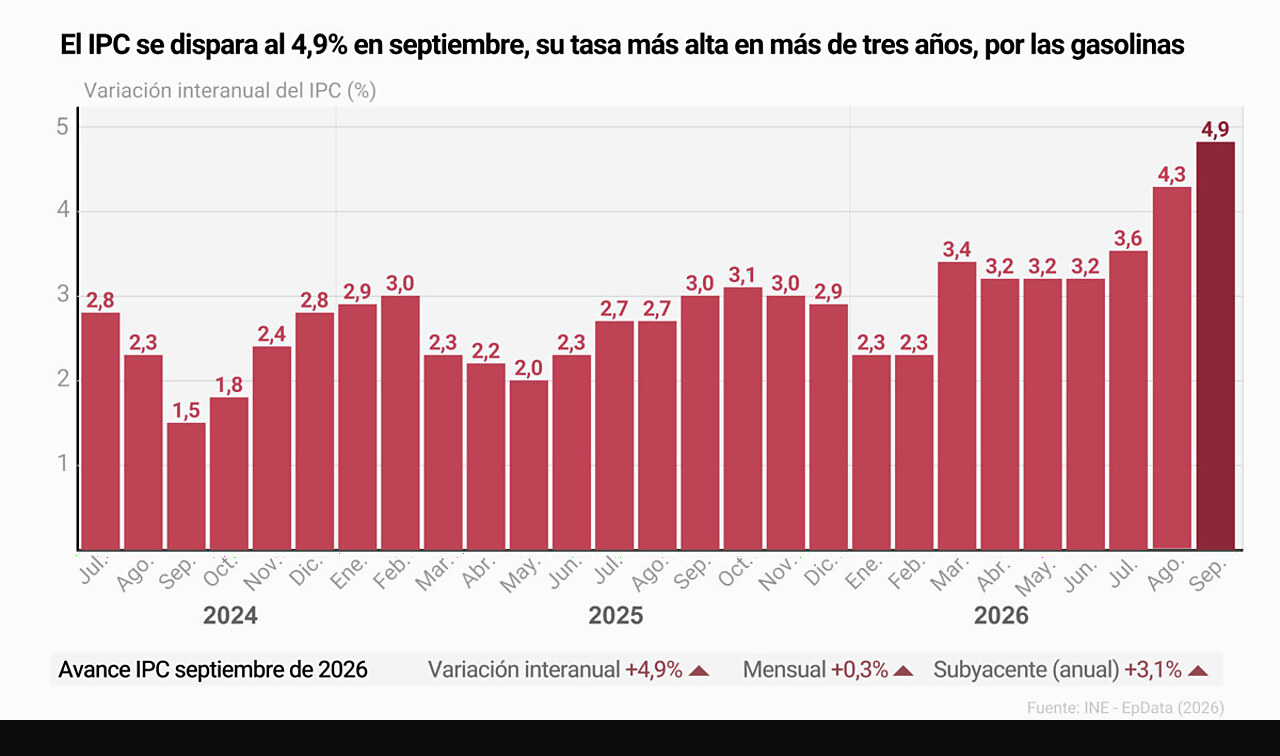
¿Cuánto menos vale tu sueldo a final de septiembre de 2026 que hace un año? El dato adelantado del Índice de Precios de Consumo (IPC) publicado este martes por el Instituto Nacional de Estadística (INE) lo cuantifica: la inflación anual se ha disparado al 4,9%, seis décimas por encima del 4,3% registrado en agosto. Es el nivel más alto desde febrero de 2023, cuando el IPC llegó al 6%, y encadena tres meses consecutivos de ascensos.
Para quien no haya negociado una subida de sueldo en la misma magnitud, septiembre termina con menos poder de compra que comenzó. Para quien tenga prevista la revisión anual de una hipoteca variable, la confluencia es especialmente incómoda: el IPC en máximos recientes y el euríbor de septiembre cerrado en el 3,24%, el nivel más alto desde julio de 2024, llegan al mismo tiempo.
Los carburantes, el detonante del salto
El protagonista del alza de septiembre son los combustibles y lubricantes para vehículos personales. El motivo es de efecto comparativo: en septiembre de 2025 los carburantes bajaron; este año han subido, lo que amplía la brecha interanual de forma notable. Detrás está el conflicto en Oriente Próximo, que ha mantenido el crudo Brent por encima de los 100 dólares el barril durante semanas consecutivas.
El resultado: los productos energéticos han subido un 21,6% en tasa anual, según el INE. Los paquetes turísticos también han contribuido al alza, al descender sus precios en septiembre de 2026 menos de lo que lo hicieron en el mismo mes del año pasado. Son, en conjunto, los dos factores que el propio INE señala como principales motores del dato de este mes.
La inflación mensual —septiembre sobre agosto— ha sido del 0,3%, cuatro décimas inferior a la de agosto. Se trata, no obstante, de la mayor subida mensual en un mes de septiembre desde 2021, y acumula ocho meses consecutivos de alzas.
La inflación subyacente supera el 3% por primera vez en dos años
El dato que más preocupa a los analistas no es el 4,9% general, sino el 3,1% de la inflación subyacente, que ha subido dos décimas en septiembre. Este indicador excluye los alimentos no elaborados y los productos energéticos —los componentes más volátiles del IPC— y mide la evolución de los precios en los servicios cotidianos, los alimentos elaborados y los bienes no energéticos.
¿Por qué importa la subyacente? Cuando la subyacente sube, el alza de precios ya no es solo gasolina. Se ha extendido a los servicios del día a día y tarda mucho más en corregirse, sea cual sea el precio del petróleo.
Que la subyacente supere el 3% por primera vez desde marzo de 2024 es la señal que los economistas llevan meses vigilando. Indica que la inflación de segunda ronda —el contagio del encarecimiento energético al resto de la economía— está en marcha. El IPC armonizado (IPCA), que permite la comparación con otros países europeos, se sitúa en el 5%, cuatro décimas más que en agosto.
Qué ha subido más en la cesta de la compra
Los alimentos no elaborados —frutas, verduras frescas, carne— acumulan una subida del 5,8% en tasa interanual. Los servicios se han encarecido un 3,9%. El conjunto de los alimentos ha subido un 2,7% en un año.
El impacto es progresivo y, a menudo, invisible en el extracto bancario. Con la inflación al 4,9%, un ahorrador con 10.000 euros en una cuenta corriente que no remunera pierde el equivalente a 490 euros de poder de compra en doce meses. No hay ningún cargo visible, pero ese dinero compra menos. Si la cuenta paga un 2% de interés, la pérdida real se reduce, pero no desaparece.
Los alimentos elaborados —pan, conservas, lácteos— también se han encarecido, aunque de forma más moderada que los alimentos frescos. La energía en el hogar, por su parte, arrastra el efecto del conflicto bélico y los precios del gas y la electricidad se mantienen en niveles elevados.
Qué hacer cuando el IPC y el euríbor suben a la vez
Para las familias con hipoteca variable, el otoño combina dos presiones simultáneas: el IPC en el 4,9% y el euríbor de septiembre, que ha cerrado en torno al 3,24%, el nivel más elevado desde hace más de dos años. Quien revise su cuota en octubre pagará más por su préstamo y más por la cesta de la compra al mismo tiempo.
Los expertos de iAhorro recomiendan revisar si una subrogación o un cambio a tipo fijo o mixto puede compensar: los bancos, en la recta final del año, suelen ofrecer condiciones atractivas para cerrar volumen de hipotecas antes del cierre del ejercicio. Para los perfiles solventes, hay margen de negociación.
Para el ahorro, cualquier producto que rinda por debajo del 4,9% genera pérdida real de poder adquisitivo. Con la subyacente instalada en el 3,1% y el Banco Central Europeo (BCE) con margen para nuevas subidas de tipos, los indicios apuntan a que la inflación no cederá con rapidez antes de que acabe el año.
El INE publicará los datos definitivos del IPC de septiembre el 14 de octubre.